
 2026-10-22 18:49:33

近日,我校统计与数据科学学院、国势研究院冯凌秉副教授,23级理学统计硕士研究生陶无言、24级理学统计硕士研究生李昊晨(通讯作者)、22级金融学硕士研究生郑宇豪(现为澳大利亚国立大学博士研究生)的合作论文“Capturing time-varying uncertainty: Does hyperparameter retuning frequency matter? Evidence from China’s high-frequency data”于国际期刊《Pacific-Basin Finance Journal》在线发表。
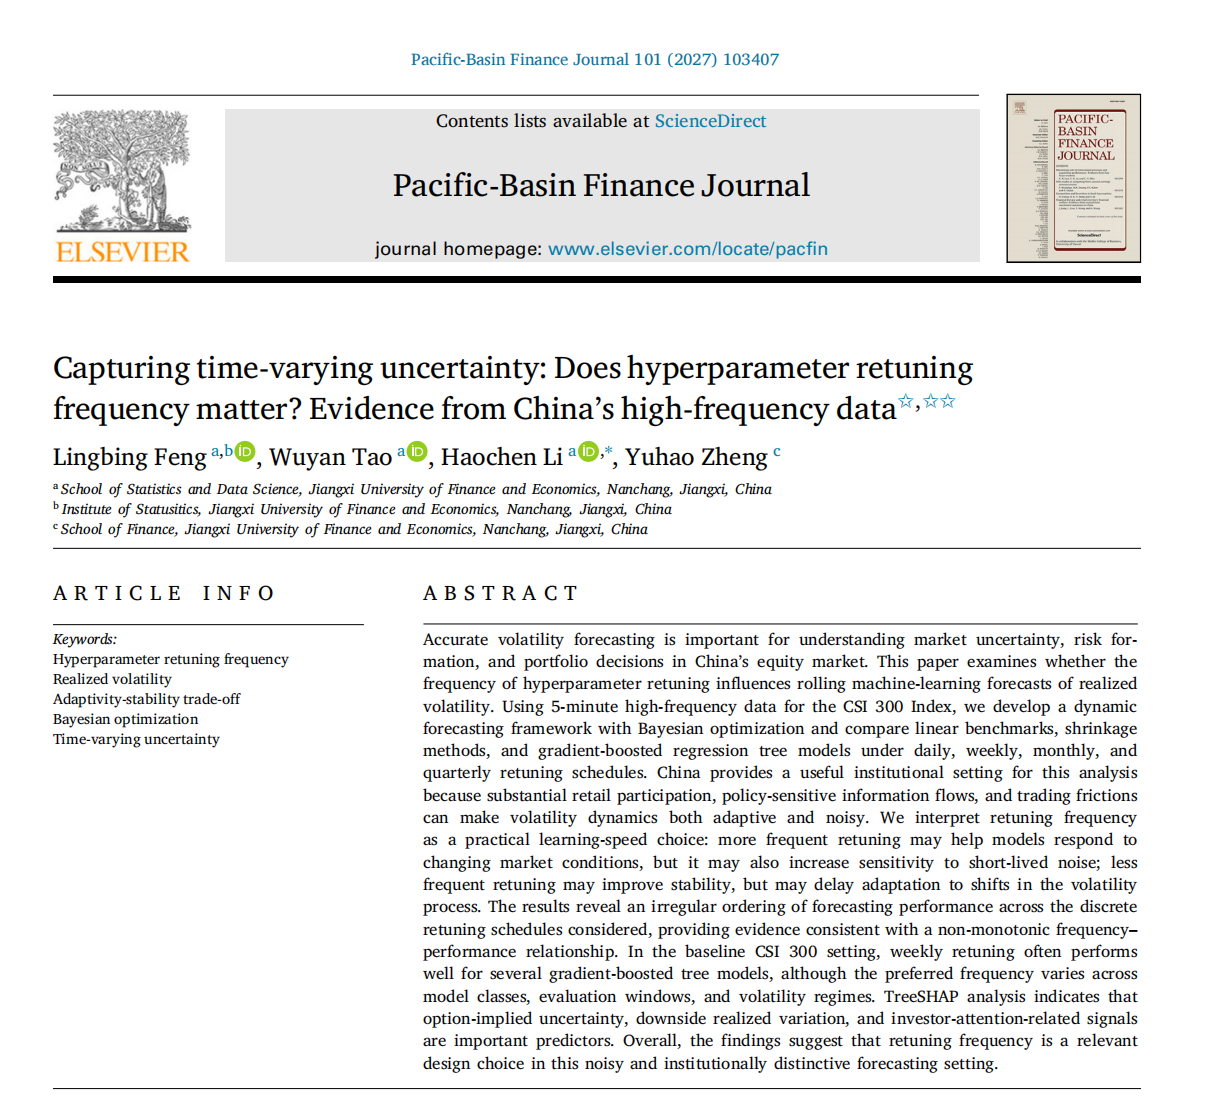
文章基于沪深300指数2015—2024年的5分钟高频数据,构建了一套基于贝叶斯优化的动态滚动波动率预测框架,系统比较八种统计与机器学习模型在日度、周度、月度和季度超参数重调频率下的预测表现。研究发现,超参数重调频率与预测性能之间存在呈现非单调变化特征,周度重调通常能够改善梯度提升树模型的预测精度,但最优频率因模型类型、预测窗口及市场状态而异。该研究将超参数重调频率纳入金融波动率预测的模型设计问题,从模型适应性与稳定性的权衡视角解释了这一现象,为金融市场风险预测及机器学习模型的动态维护提供了新的经验证据与实践参考。
《Pacific-Basin Finance Journal》是金融学领域具有较高学术影响力的国际期刊,本研究为金融波动率预测中机器学习模型的动态优化与风险管理提供了新的研究视角和经验证据。