
 2026-09-05 23:39:04

2025年4月3日,惠誉宣布将中国长期外币发行人违约评级(IDR)从“A+”下调至“A”。这是继 2007 年 11 月惠誉将中国主权评级由 A 上调至 A+以来以来,首次对该评级做出下调操作。
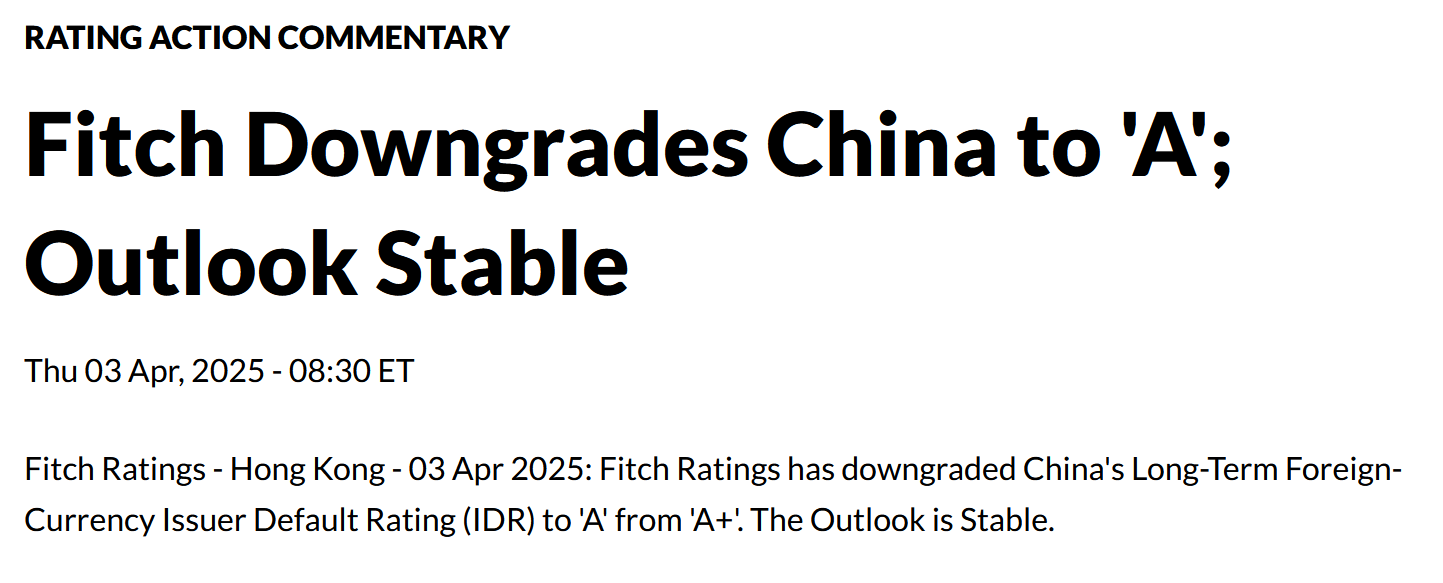
图1 惠誉下调中国主权信用评级_2025
针对此次评级调整,我国财政部第一时间公开回应,明确表示此次下调有失偏颇、不予认可。结合已有研究看,争议并不只在于评级结果本身,更在于惠誉对中国财政赤字、地方债务风险和经济增长前景的权衡是否充分。惠誉在评级报告中也提到,中国相较于同评级经济体,拥有更稳健的经济增长前景和稳固的全球贸易地位,但其仍依据既有评级框架作出降级判断。
惠誉评级之所以牵动全球市场,是因为主权评级会影响一国的融资成本、资本信心与国际形象。要理解这一点,需深入了解惠誉自2008年金融危机后重构并沿用至今的核心打分体系。在惠誉主权评级框架中,Sovereign Rating Model(SRM,主权评级模型)与Qualitative Overlay(QO,定性叠加)构成其重要方法特征。一方面,模型提供了相对标准化的量化基础;另一方面,定性调整与治理指标的适用性仍存在较大争议。惠誉虽与标普、穆迪并称全球三大评级机构,在国际主权评级市场中占据主导地位,但作为市场化商业机构且采用发行人付费模式,其独立性长期受到讨论。
如今复杂成熟的惠誉评级体系,本质上是在全球金融风险不断演化下形成的修补与完善。2008年次贷危机中,评级行业暴露出模型滞后、利益冲突和风险识别不足等问题,惠誉早期评级框架也面临类似挑战。该框架形成于20世纪90年代,2000年至2007年前后逐步应用于主权评级实践,整体上更依赖显性宏观和财政指标,对金融体系隐性风险、政府或有负债以及政策调整能力等因素的刻画相对有限。
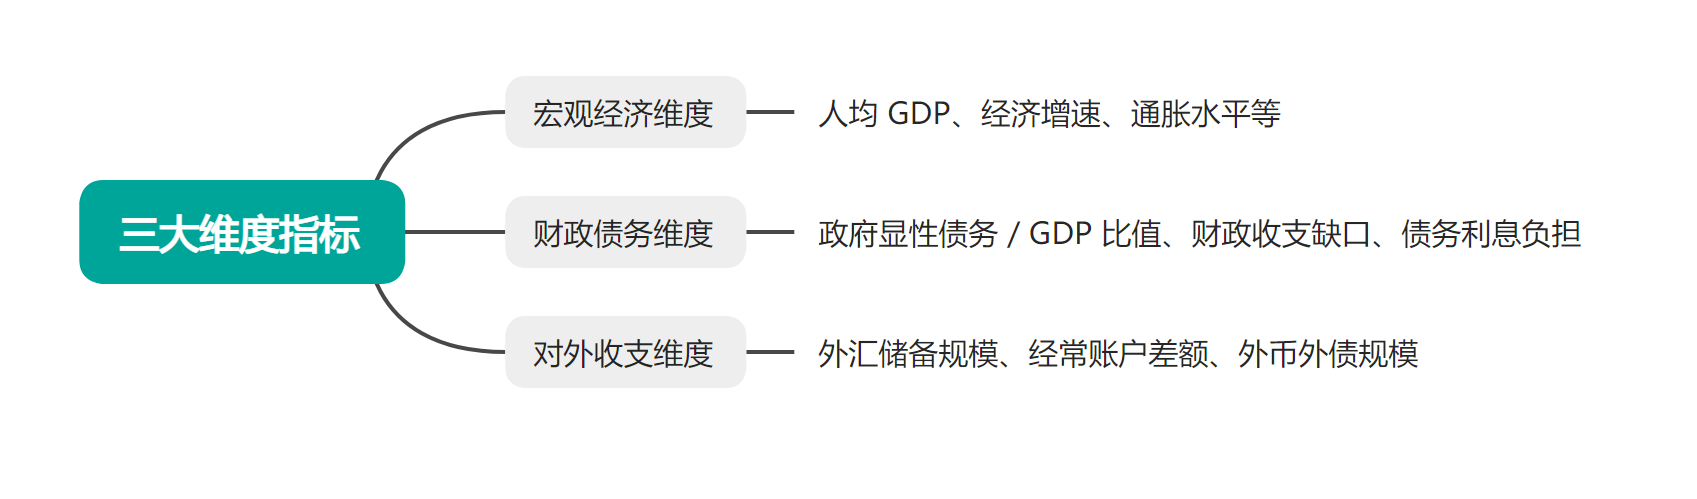
图2 三大维度指标图
这套模式看似规整,但在危机冲击下暴露出明显局限。一方面,模型较难提前识别银行体系风险向政府资产负债表转移的过程:不少国家危机前账面财政数据表现尚可,但银行部门高杠杆和资产质量恶化最终可能转化为公共财政压力,使原有高评级迅速失效。另一方面,早期框架对政局变化、政策走向、风险管控能力等软性因素关注不足,难以及时反映一国应对危机的真实能力。多重短板交织,使评级结果在一定程度上低估了潜在危机,削弱了其风险预警功能。
金融危机后,惠誉逐步强化了结构性风险、金融系统风险和治理因素的考量。完成了从“单一量化算账”到“量化+定性双向研判”的全面升级。此次改革最核心的地方,就是在原有宏观经济、公共财政、对外收支三大支柱基础上,新增第四大核心支柱:结构性特征。
结构性特征维度不再局限于政府账面债务,重点纳入两类风险观察:一是银行系统性风险、宏观审慎信贷泡沫等指标,用以捕捉金融体系潜在压力;二是政府金融兜底或有负债、地方隐性债务等因素,用以评估潜在财政压力。同时,模型引入世界银行WGI治理指标,涵盖法治、腐败控制、政治稳定、政府效能等维度,将治理能力纳入评级考量。需要注意的是,相关文献也指出,WGI等指标更接近西方制度语境,对发展中经济体治理能力和政策执行方式的解释力存在争议。
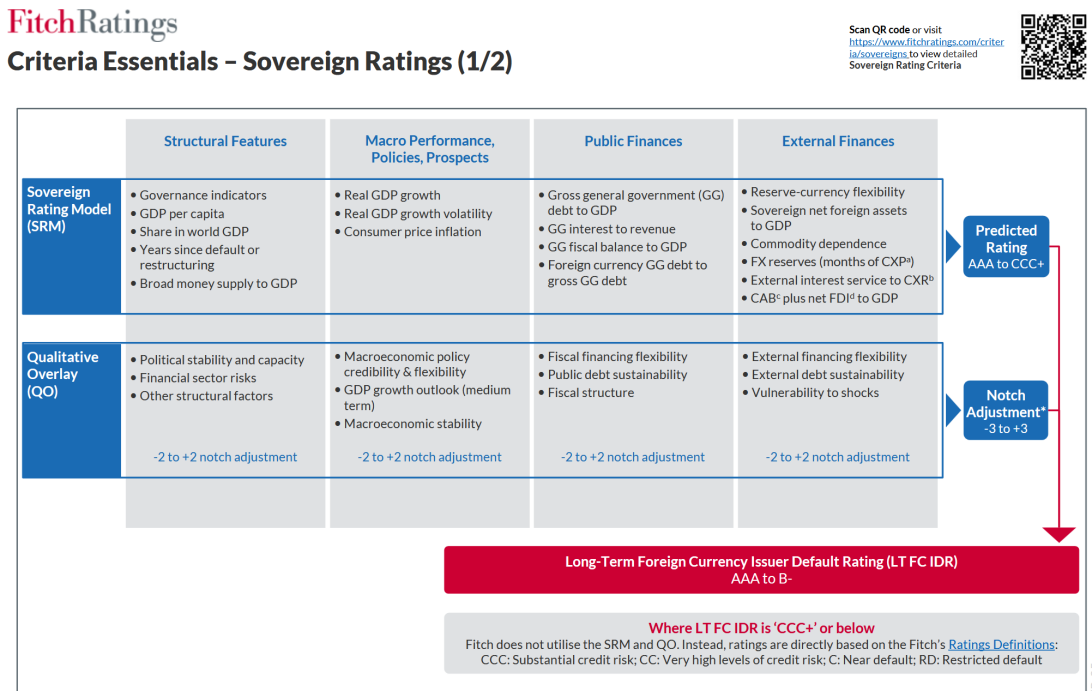
图3 惠誉主权评级框架图
惠誉现行评级体系采用全年动态追踪、多维度调研和闭环式评审的运行机制。分析师通过三类核心渠道收集数据、研判风险,最终通过五步标准化流程确定一国主权评级。
惠誉评级精准度的核心支撑源于三大数据渠道:一是依托IMF、世界银行、各国央行及财政部官方发布的宏观与财政数据,确保基础信息的权威性和统一性;二是分析师通常会结合公开资料、与相关部门及市场主体的沟通信息,补充判断公开数据难以及时反映的政策变化和风险线索;三是通过自研债务动态模拟系统,调整利率、汇率、大宗商品价格等核心变量,预判外部冲击对债务可持续性的中长期影响。
依托完备的数据素材,惠誉有着一套标准化五步评级流程:
1.触发评审:分年度常规评审,地缘冲突、债务危机、重大政策调整等事件也会启动临时评审。
2.全面调研:整合公开数据、线下访谈、内部模型模拟,梳理各国经济、财政、金融、治理层面的优势与风险。
3.模型测算:数据录入SRM(Sovereign Rating Model,主权评级模型)定量模型,自动生成基准评级档位。
4.对标校准:和同体量、同发展阶段经济体横向对比,修正模型测算偏差。
5.投票发布:委员会结合QO(Qualitative Overlay,定性叠加调整)定性风险调整后集体投票,确定评级并披露信用展望,全年持续动态复审。
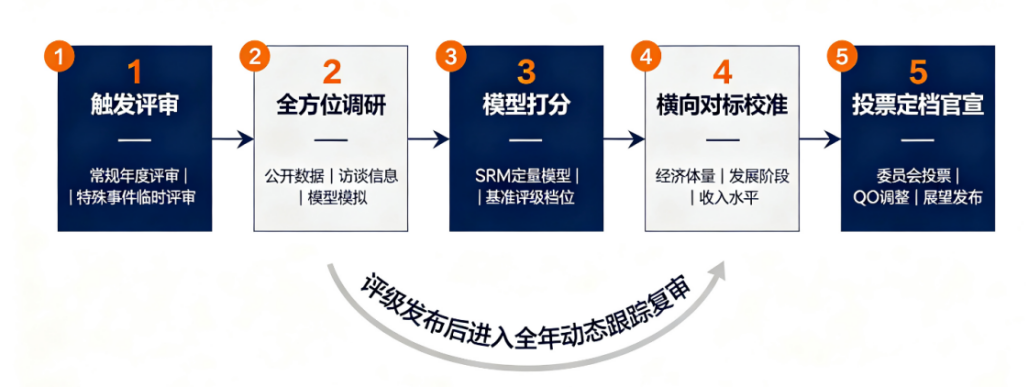
图4 惠誉五步评级流程图
如果说四大支柱是惠誉评级的核心考核框架,那么SRM定量模型+QO定性调整的双层打分机制,则是惠誉区别于标普、穆迪的关键特征,也是整个评级体系的技术核心。
第一层:SRM定量模型
SRM是惠誉主权评级体系的量化基础,也是一套规则相对透明的标准化模型。它依托四大支柱下的18项核心变量,对数据进行加权测算,最终输出一个基准评级档位,这一步通常不直接加入人工干预,以保证基础结果的客观性。
第二层:QO定性调整
SRM定量模型输出的基准评级档位是数据层面的基础结果,QO定性调整则是在此基础上,将难以量化的现实风险因素纳入考量,对评级结果进行人工修正。比如地缘冲突、政局突变、重大政策转向、金融体系隐性风险,或疫情这类突发公共事件。这些变量不会直接出现在GDP或债务报表上,却可能影响一个国家的偿债能力和市场信心。惠誉因此设计了QO机制:先用SRM算出基准评级档位,再由评级委员会结合难以量化的特殊因素作出定性调整,通常可上下调整若干档位。问题在于,QO虽然提升了模型对复杂现实的解释能力,也增加了主观判断空间。
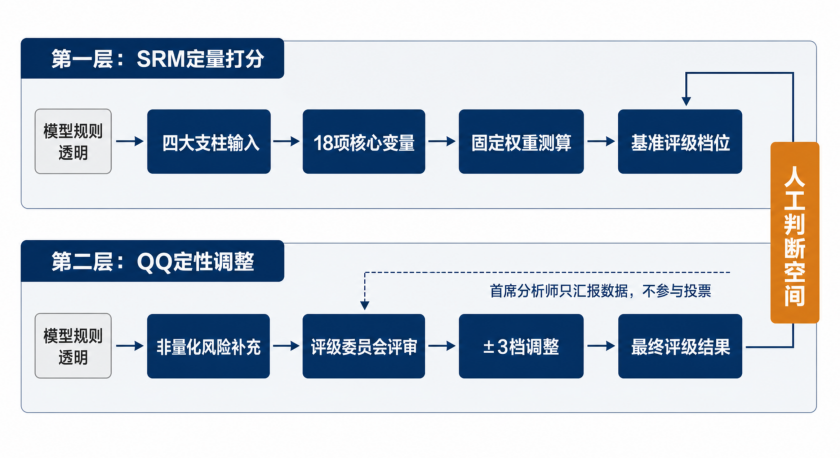
图5 SRM+QO双层评级流程示意图
2008年金融危机后,惠誉完成评级体系革新,补足旧模型诸多缺陷,扩充评判维度,风险识别与预警能力大幅提升。但这套双层评级架构仍存有明显弊端,争议始终不断。
一方面,QO定性调整为评级委员会留下较大裁量空间,但外部市场难以充分观察其具体权衡过程,容易引发“同类风险是否同等对待”的疑问。另一方面,体系沿用世界银行WGI等治理评价指标,这类指标在法治、腐败控制、政治稳定、政府效能等方面具有一定参考价值,但也带有明显的制度偏好,更契合成熟经济体经验,未必能够完整反映发展中国家的治理模式、政策连续性和风险处置能力。
受评价标准与评审视角影响,惠誉评级的适用性争议较为突出。以美国为例,2023年其财政与债务问题受到广泛关注,惠誉将美国长期外币发行人违约评级从AAA下调至AA+;而对新兴市场经济体,评级机构往往更容易将短期波动、房地产调整或地方债压力解释为中长期信用风险。已有研究认为,这类方法可能低估中国在经济总量、制度执行力、储蓄率、低外币债务占比、国有资产和外汇储备等方面形成的风险缓冲,也可能忽视政策调整对债务化解和增长修复的作用。
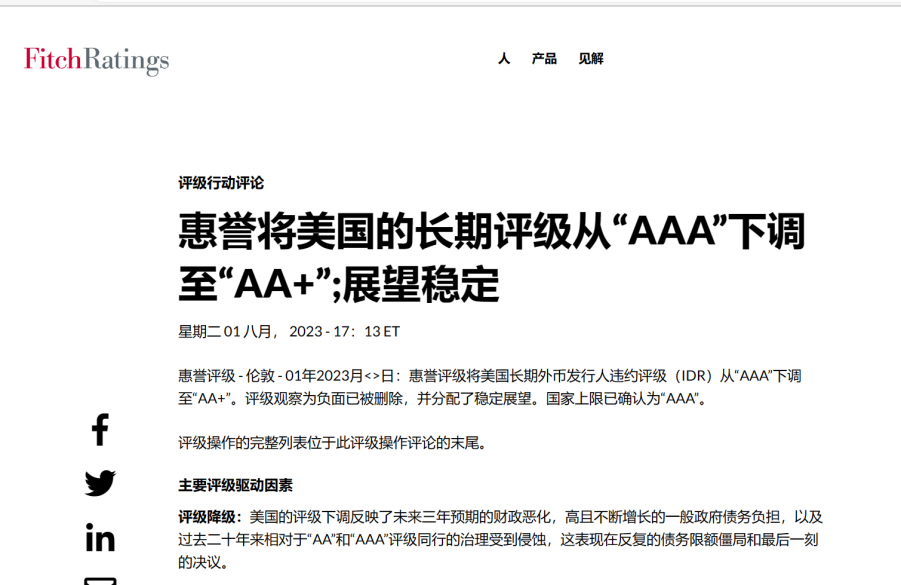
图6 美国主权信用评级下调_惠誉2023
当下国际评级格局短期内难以根本改变,发展中国家不宜被动受制于外部评级,也不能简单否定其市场参考价值。结合相关文献的政策建议,更稳妥的做法是从夯实基本面、改善信息沟通、提升评级话语权三方面主动应对,降低评级调整可能带来的负面影响。
其一,夯实内部建设,以经济基本面和风险治理能力回应评级压力。主权信用的根基乃是经济增长、财政可持续性和风险处置能力。对中国而言,应继续防范化解房地产、地方债务和金融市场等重点领域风险,推进全口径政府性债务管理,完善地方债务长效治理机制;同时合理看待适度财政赤字在稳增长、扩内需和修复资产负债表中的作用,避免把财政扩张简单等同于信用恶化。
其二,强化信息披露和对外沟通,减少定性评价中的信息偏差。不少负面评级调整与信息滞后、认知差异和预期扰动有关。受评国家可在评级评审和市场沟通阶段,及时、客观披露财政安排、债务置换、房地产风险处置和宏观政策取向,清晰说明经济增长韧性、债务结构特征和风险化解进展,引导国际投资者更全面理解本国经济状况,从而降低QO环节过度依赖主观预判的空间。
其三,提升本土评级能力和国际评级话语权。发展中国家需要培育具有公信力的本土评级机构,形成更能反映自身发展阶段、债务结构、资产负债表和治理能力的评价框架。对中国而言,应在完善中国特色信用评级理论和机构建设的同时,积极参与国际金融治理规则讨论,推动主权信用评级标准更加透明、公正,并提高其对新兴市场和发展中经济体的适用性。
惠誉评级从单一量化评分,发展为量化叠加定性的双层研判模式,确实提升了对复杂风险的识别能力;但其评价框架仍存在指标适用性、定性裁量和制度偏好等争议。我们无需过度推崇国际评级,但也不宜完全忽视其市场影响。而要承认其参考价值,审慎辨析其中的主观偏向与方法局限,同时把稳增长、防风险、强沟通和建体系作为长期应对之道,建立更独立、客观的财经认知。
参考文献
王瑶.惠誉下调中国主权信用评级有失偏颇[J].中国外汇,2025,(9):28-29.
王瑶,张明.主权信用评级调整的风险与应对[J].中国外汇,2025,(2):56-58.
李晓安.现行主权信用评级困境及我国应对的制度路径[J].法学杂志,2018,39(6):32-44.
资料来源
https://www.fitchratings.com/criteria