
 2026-11-05 11:06:02

在全球金融市场中,主权信用评级长期被视为衡量一国偿债能力、经济稳定性与国家信用的权威标尺。直觉上,评级调整应当具备对称性,当国家经济恶化、风险上升时,评级随之下降;当经济恢复、基本面改善时,评级同步上升,即评级变动与国家整体变化应呈线性对应关系。
但实际并非如此,一国经济转弱时,评级下调可能在几个月内连续发生;而当国家状况逐步改善时,评级却未必按同样速度进行回升。
一、评级调整的不对称事实
这种不对称最直观的表现,就是信用评级的升降级调整速度存在明显差异。当一国财政、外汇和政治风险同时恶化时,多家评级机构往往会在较短时间内形成一致的负面判断;当经济逐渐转好时,机构则会选择持续观察国家情况,确认改善不是暂时现象。
当一家评级机构率先改变主权评级后,其他机构并不会立即同步。从三家机构的跟随时滞数据可以看到,已有评级机构率先完成评级调整后,其余机构跟进调整所需的天数有一定差异。当先行者发起降级时,其余机构跟进调整所需时间要普遍短于升级情形,这也说明,在负面趋势形成后,机构会更快达成一致,而面对正面趋势,确认过程通常较长,这也从侧面印证了评级调整的不对称性。
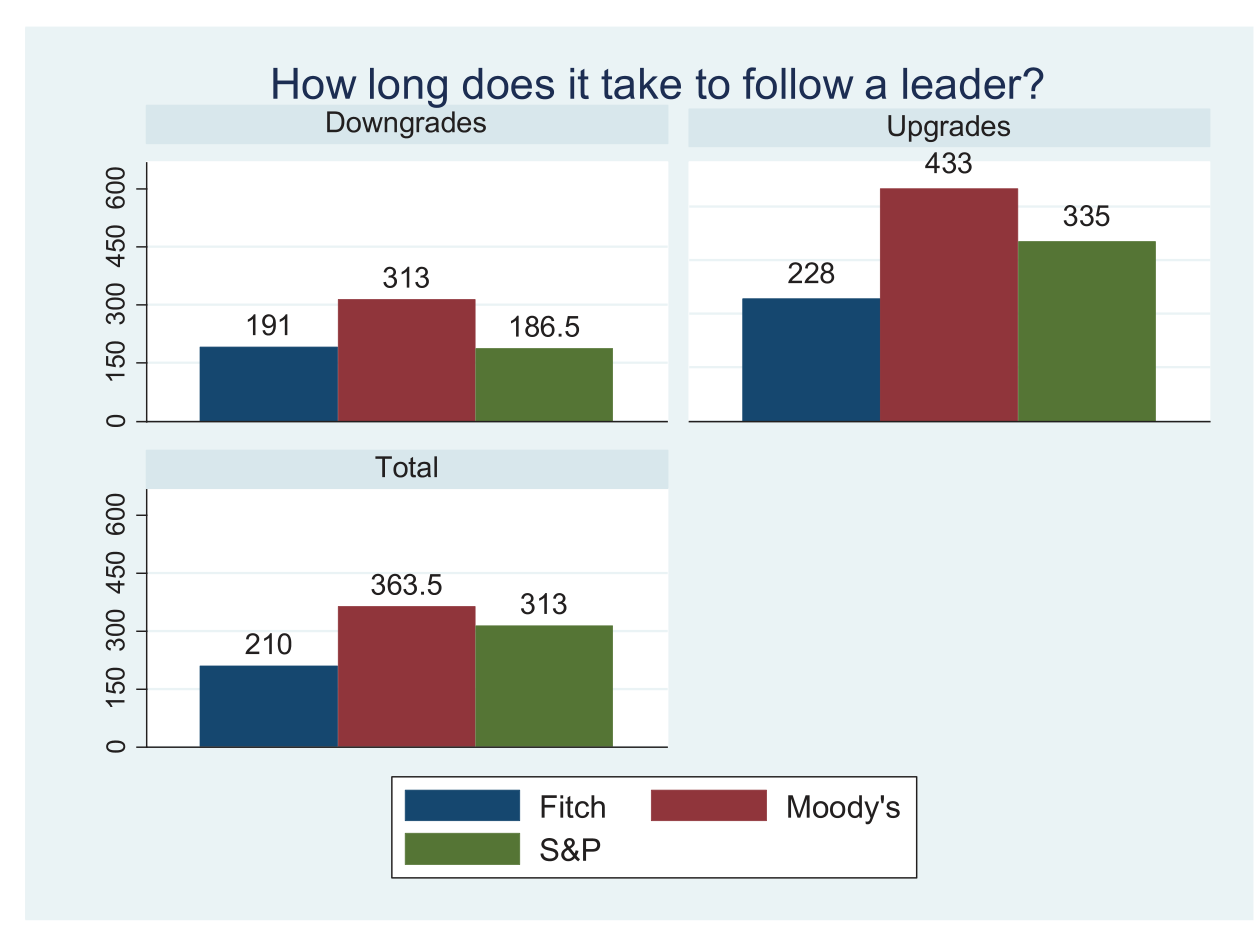
图1 跟随机构追上首个行动者所需的中位天数
与此同时,评级调整所带来的市场影响同样是不对称的。一项跨国研究对未来GDP增长分布进行了考察(Kladakis & Skouralis,2025),发现对处于较低增长分布的国家来说,降级会让本就不利的经济情形变得更差,加剧处于弱势的经济体的压力,而升级所带来的正向收益则较为有限;对于较高增长分布的国家,降级所带来的负面影响则远低于低增长分布国家,而升级所带来的正向影响也相对较高。
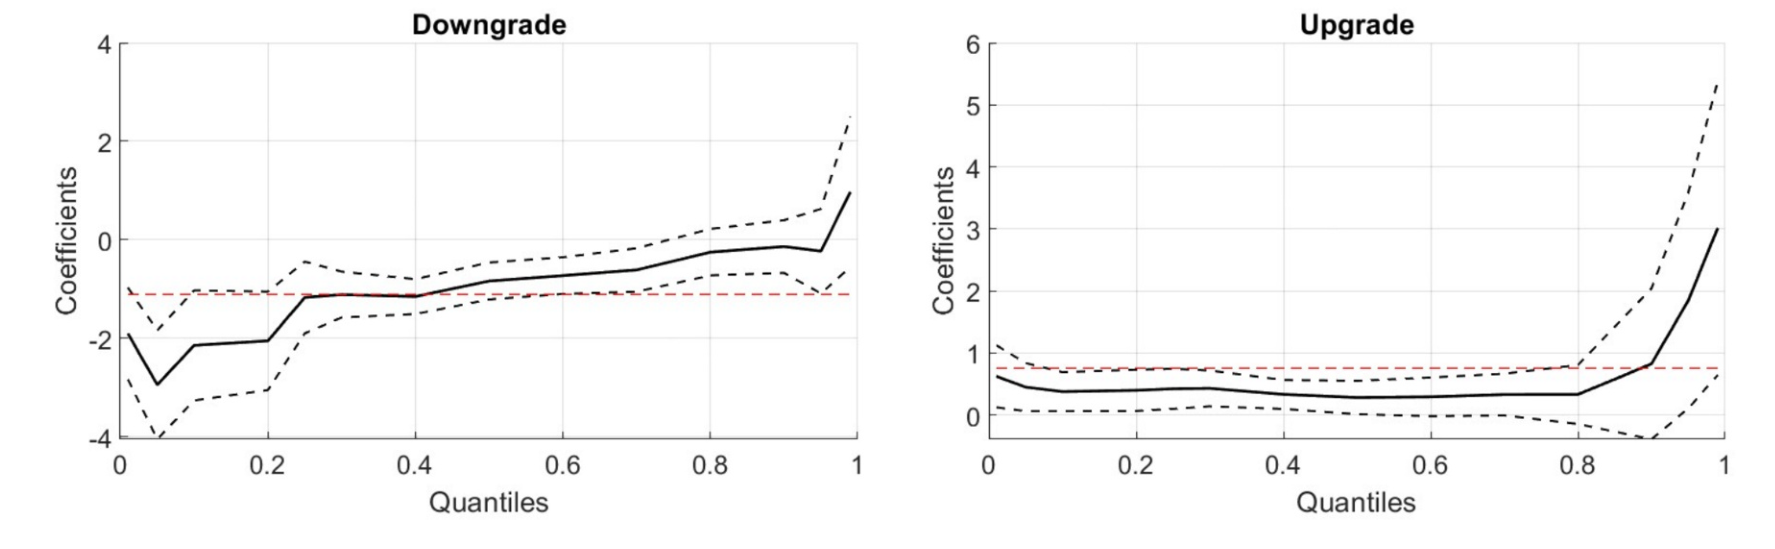
图2 降级与升级对不同增长分位的估计效应
二、不对称的形成原因
(一)声誉成本不对等,评级机构在两个方向上承担的决策成本不同
造成评级易降难升的原因之一,来自评级机构自身的声誉激励结构。很多人将评级机构视为完全中立的风险打分方,但在发行人付费模式下,市场声誉同样也是评级机构的核心资产,误判降级和误判升级所带来的损失完全不对等。
若评级机构出于谨慎,提前下调了基本面尚可的国家评级,后续该国经济回暖,市场大多会将其理解为机构风控保守,对机构声誉的损害有限。而如果评级机构高估了某个主权主体的偿债能力,给出偏高评级,后续该国发生债务违约,机构将直面投资者的追责与监管层面的调查,长期积累的公信力则会受到严重打击。
两种误判的成本差异,形成了评级机构天然的风险规避倾向。面对负面信号时,机构下调评级、放出负面展望的决策会更加果断;面对经济修复的正面信号时,机构会倾向持续观察、反复核验数据,上调评级的审核标准会更加严格。
(二)风险信号的验证难度本身就存在不对称
市场在评级等级之间设置了明确的等级门槛。标普和惠誉体系下的BBB-、穆迪体系下的Baa3,通常被视为投资级下限,一旦跌破,下一档便进入投机级区间。
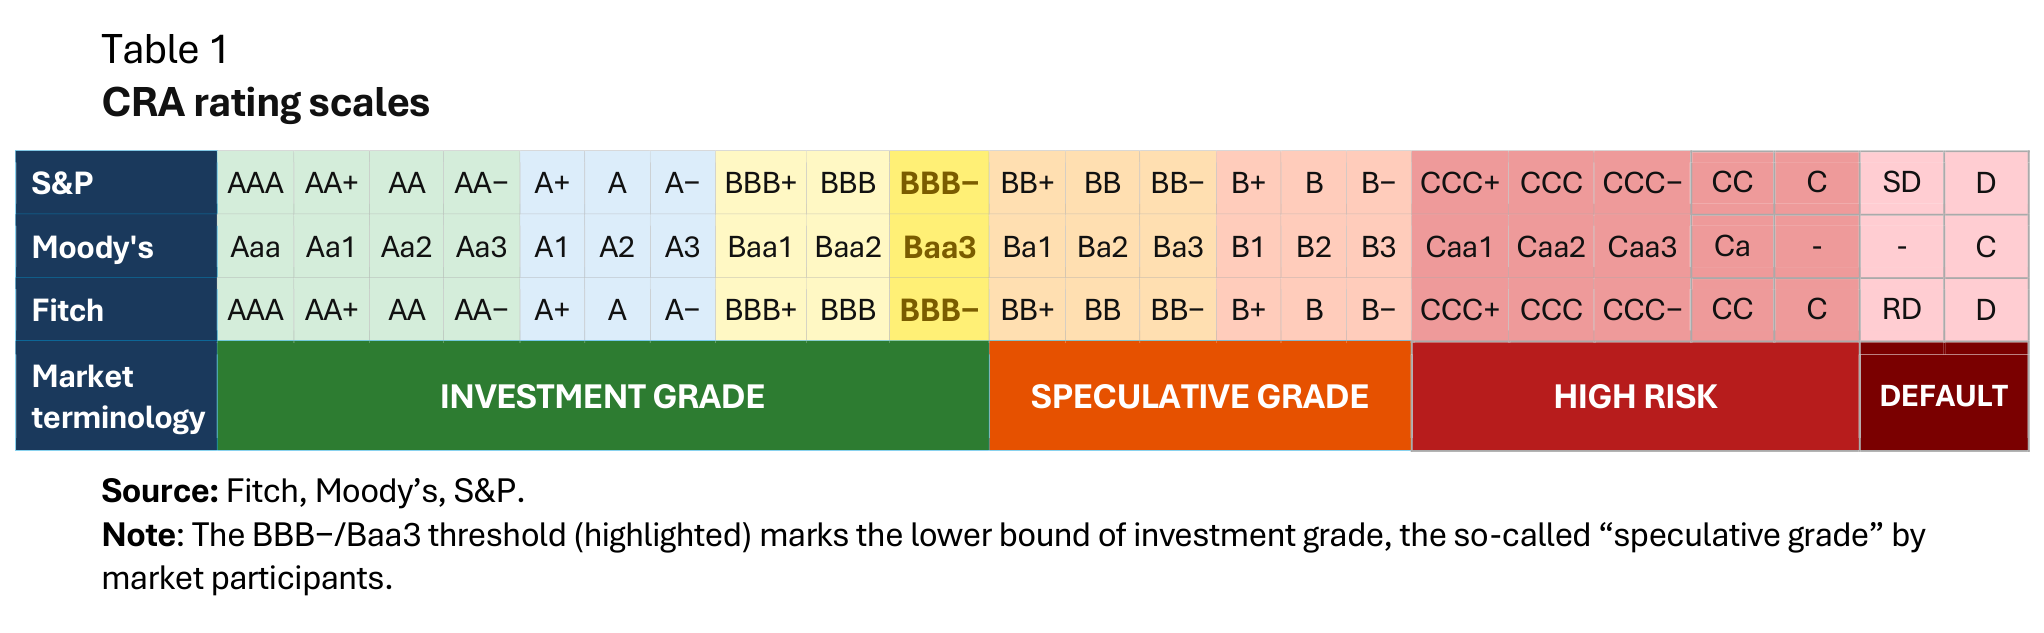
图3 三大评级机构的等级对应关系与投资级下限
市场当中,风险恶化的信号往往会逐步累积,债务压力、外汇流失等问题会不断显现。投资级降至投机级之前,主权债券利差往往已经上升;跨过门槛后,利差依旧维持在较高水平。评级在这里既是结果,也是放大器。它确认了已经积累的信用压力,同时把连续变化的风险压缩成一个离散的等级变化,让原本分散的调整集中到较短时间内。
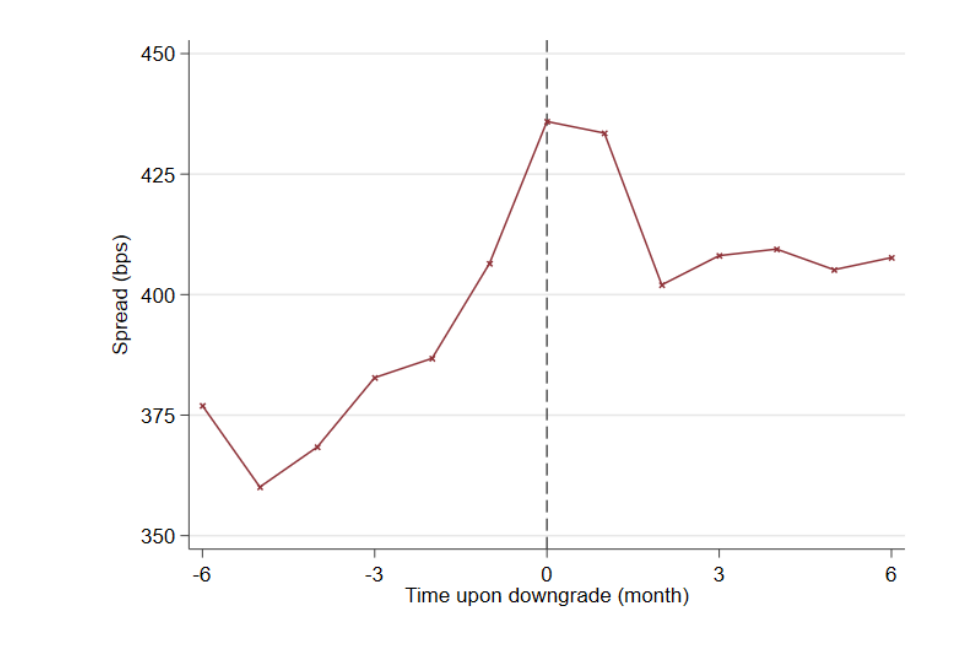
图4 跌出投资级前后的主权债券利差路径
而经济向好的信号则不同。经济回暖、基本面修复,有可能只是阶段性反弹,而不是长期趋势。想要确认这种改善能够持续,需要更长时间的跟踪观察。出于审慎,机构不会轻易进行大幅度上调,更多选择一档一档缓慢提升评级。
简单来说,负面压力可能被累积事实迅速证实,正面改善则需要持续数据验证。
(三)寡头格局带来系统性偏向,新兴市场负担更重
第三层因素,是全球评级寡头格局附带的系统性偏差,这种偏差会让发展中国家和新兴市场面临更严苛的评级环境。目前标普、穆迪、惠誉三家机构占据全球主权评级市场超九成份额,机构总部均位于发达经济体,市场缺乏足够多元的竞争主体。
当前主权评级体系存在一定的系统性偏向,在宏观指标改善幅度相同的条件下,发展中国家拿到评级上调的概率显著低于发达经济体;而在基本面恶化程度相近时,发展中国家遭遇降级的概率更高,下调幅度也更大。评级机构对发达经济体的财政赤字、政府债务水平容忍度更高,在评估新兴市场时,对外汇储备、通胀波动、资本流动等指标的权重设置更加苛刻。
当这种偏向叠加前面两层机制之后,新兴市场的困境会被放大。经济下行阶段更容易被下调评级,放大债务压力;经济回暖阶段,想要推动评级上调,又要面对比发达国家更高的标准,“易降难升”的矛盾在发展中国家身上体现得更加突出。
三、经济体恢复与评级恢复的现实落差
对于经历过评级下调的经济体来说,经济基本面的改善并不必然带来同步的评级修复。一国通过财政改革、调整对外债务结构、积累外汇储备,可以有效降低继续被降级的风险,缓解信用进一步恶化的压力。但仅仅依靠国内各项宏观指标好转,往往不足以推动评级机构加快上调主权评级。
评级机构出于维护自身市场声誉的考量,面对经济复苏信号时会保持高度审慎。叠加全球主权评级市场高度集中的寡头格局,进一步拉长了评级向上调整所需要的观察周期。正如Broto与Molina(2014)的实证研究所揭示,良好的基本面能够缓冲下行阶段的评级冲击,却很难成为加速评级上调的驱动力。
更加值得注意的是,即便经济体熬过危机,实现基本面的修复,评级上调也不代表一定能够回到危机发生之前的水平。不少国家在经历一轮降级周期后,哪怕经济回归稳定增长,也只能实现部分评级修复,长期停留在低于历史高点的评级水平。
这就形成一种现实矛盾。国家实实在在完成经济修复,却不仅要面对评级上调严重滞后,还常常面临着难以回复评级水平的困境。单一国家自身的政策调整,很难完全对冲这套体系内生的非对称倾向。正是这种现实矛盾,让探讨现有评级体系的校正路径具备实际的意义。
四、结语
主权评级是国际金融市场重要的信息工具,能够帮助投资者识别主权债务风险,但这套带有一定偏向的体系,会放大新兴市场的债务周期波动,在外部环境收紧阶段加剧发展中国家的融资困境。评级改革的核心,不是否定评级的价值,而是逐步修正这套体系里内生的不对称,让评级结果尽可能贴近真实的主权偿债风险。
参考材料
Klusak, P., Kraemer, M., & Vu, H. (2022). First-mover disadvantage: the sovereign ratings mousetrap. Financial Markets, Institutions & Instruments, 31(1), 3–44.
Kladakis, G., & Skouralis, A. (2025). Sovereign credit rating downgrades and Growth-at-Risk. Journal of International Financial Markets, Institutions and Money, 103, 102195.
Yang, J. (2024). Credit Ratings in Sovereign Bond Markets. Working Paper, University of Minnesota.
Broto, C., & Molina, L. (2014). Sovereign ratings and their asymmetric response to fundamentals. Banco de España Documentos de Trabajo, No. 1428.
Tennant, D. F., Tracey, M. R., & King, D. W. (2020). Sovereign credit rating: Evidence of bias against poor countries. The North American Journal of Economics and Finance, 51, 100877.