
 2026-11-11 11:09:41

论文基本信息
陈奉先, 王媛. 地缘政治风险变动与国际证券资本流动网络重构[J]. 世界经济研究, 2025, (1): 118-133+136.
研究背景
在全球经济和金融一体化进程中,日益增长的地缘政治风险逐渐成为影响宏观经济运行和金融稳定的重要因素。世界经济论坛在《2023年全球风险报告》中将地缘政治风险列为全球五大风险之一。地缘政治风险作为投资决策的重要因素,会影响国际资本流动;风险升高会抑制投资,提高经济下行风险和经济灾难发生的可能性。
在全球化进程中,国际资本流动已经形成错综复杂的动态网络。然而,地缘政治风险作为投资决策的重要因素,正在深刻改变资本的流向与网络的形态。从2022年俄乌冲突爆发后400多家跨国公司撤回在俄子公司、导致俄罗斯外资大幅流出,到历次地缘政治危机中投资者向美元等避险资产转移,资本流动的“突然停止”与网络结构的急剧收缩反复上演。现有研究多基于“推动—拉动”框架考察宏观经济因素对资本总流动的影响,较少关注地缘政治风险这一外部冲击,也鲜有文献从网络视角刻画风险传染的路径。陈奉先与王媛的研究突破了传统分析框架,以全球44个经济体2007—2020年的数据为基础,构建国际证券资本流动网络,深入考察了地缘政治风险如何重塑国际资本网络,并揭示了其背后的作用机制。
网络的重构
在复杂网络理论视角下,全球资本市场并非一个平面,而是一张巨大的、立体的拓扑网络。在这张网络中,各个经济体(节点)通过跨境证券投资(边)相互连接,连线的粗细代表资本流动金额的大小,箭头的方向代表资本的流向。面对地缘政治风险冲击,这张网络是如何重构的?研究给出了明确的答案。
需要特别说明的是数据口径。为避免税收与资本管制约束,跨国公司往往通过境外子公司发行证券进行融资。传统国际金融统计遵循“属地原则”,将此类证券记在子公司所在地而非母公司名下:巴西国家石油国际能源公司通过在开曼群岛的子公司向欧元区发行数十亿美元债券,大多数国际金融统计将其记录为“欧元区对开曼群岛金融业的投资”,而按“国籍原则”,这笔资金的真实流向应为巴西能源行业。由于跨境子公司通常设在“避税天堂”,这种口径会系统性掩盖各国之间真实的金融联系。论文采用Coppola等(2021)依“国籍原则”对避税天堂重绘后的双边证券投资数据构建网络,从而得到更贴近现实的全球证券资本流动图景。
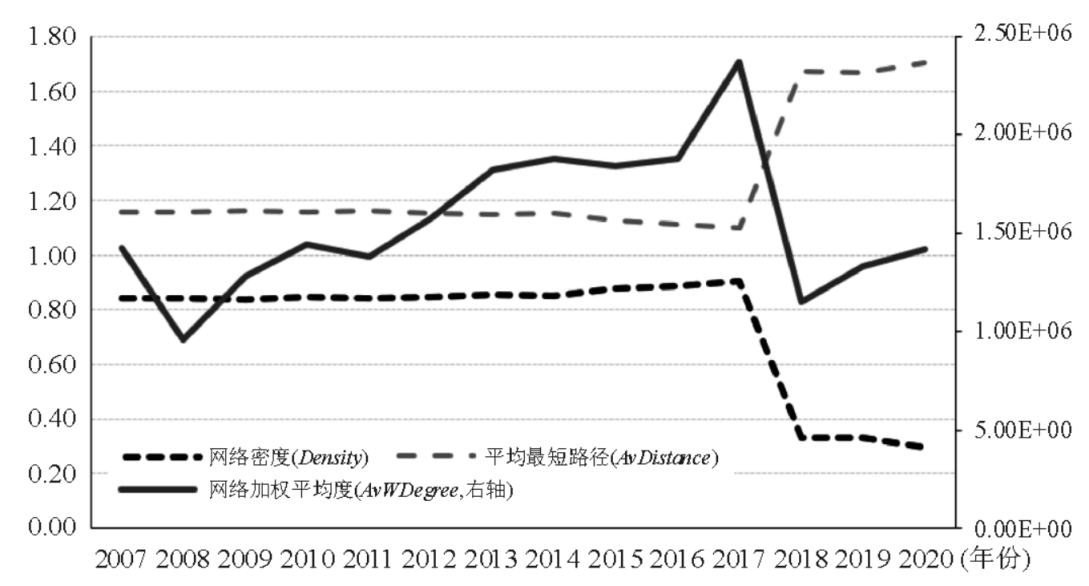
图1 网络整体特征变化
从网络整体特征的演进来看,地缘政治事件对网络密度和连接效率的破坏是直接且剧烈的。正如文献中的图1所示,2007至2017年间,代表经济体间证券资本流动金额的网络加权平均度整体呈上升趋势,但在2018年受中美贸易摩擦冲击后急剧下降。此后2020年新冠疫情冲击加剧了全球化退潮,国际贸易恢复乏力,证券资本流动往来始终处于较低水平,直至样本期末都未完全恢复。与此同时,网络密度急剧下降并保持在较低水平,平均最短路径大幅增加。这意味着,地缘政治摩擦使各经济体之间的证券资本联系显著减少,网络变得“稀疏”且“遥远”,资本跨越节点的阻力大幅增加。
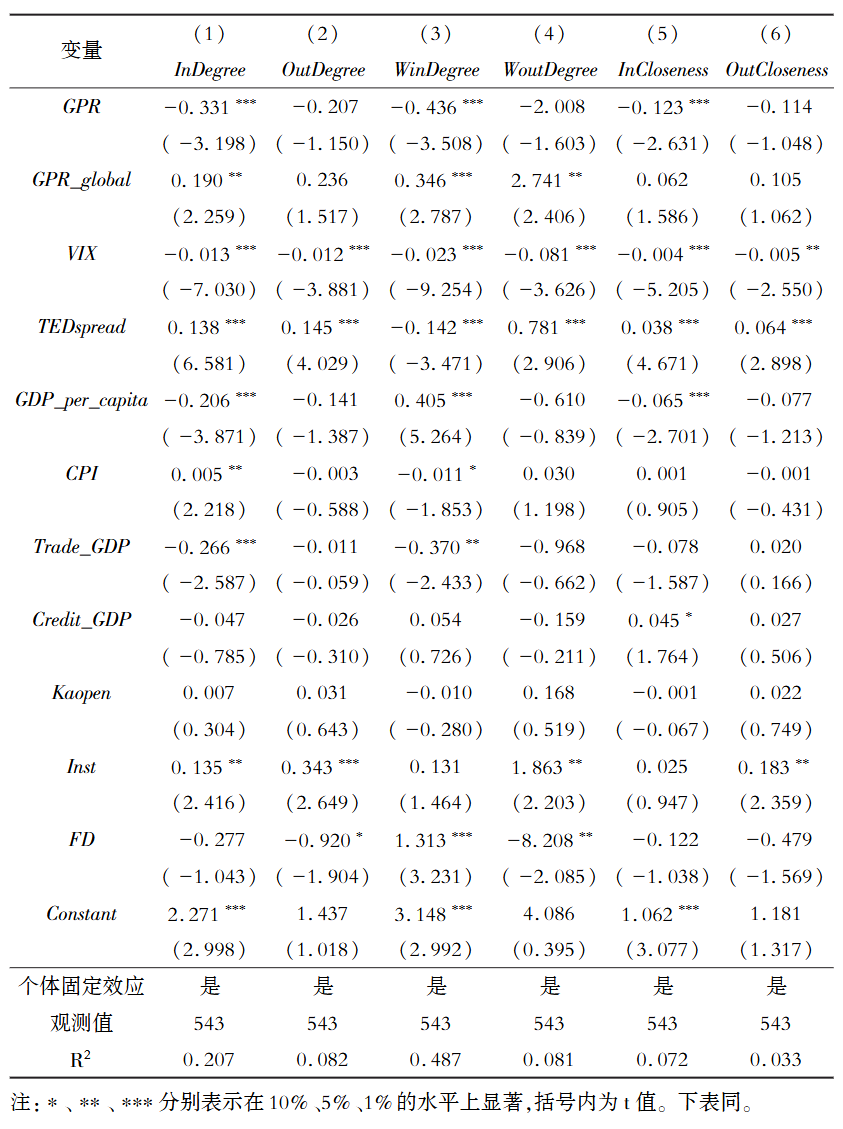
图2 地缘政治风险对国际证券资本流动网络的影响
聚焦到单个经济体在网络中的地位,研究通过中心度指标进行了量化。地缘政治风险上升会显著降低东道国的入度中心度、加权入度中心度和入度接近中心度。换言之,当一国的地缘政治风险上升时,愿意投资该国的国家数量会减少,流入的资金规模会下降,且他国投资该国的难度会变大。数据显示,当地缘政治风险上升1个标准差时,东道国在网络中的加权入度中心度下降0.150,相当于其均值的1.75%。值得注意的是,这种负面影响主要作用于资本流入端,而对出度中心度等流出指标没有显著影响。研究认为,这可能是由于面临地缘政治紧张局势时,经济体为避免资本外流冲击,会率先加大资本流出管制力度,防止资本集体外逃。
此外,不同类型资本的敏感度存在显著差异。相较于股权资本,地缘政治风险对债权资本流动网络的负面影响更大。由于债权投资抵押物较少、对收益率稳定性要求极高,一旦风险上升,债权投资者会迅速调整投资组合,将资金转移至更安全的地区;而股权投资者往往追求高回报,对风险的容忍度更高。
双重传导渠道
和地缘政治风险并非直接切断资本流动,而是通过特定的“传导渠道”影响投资者的行为。研究揭示了两个关键的机制变量:主权信用评级和外汇风险暴露水平。
首先是主权信用评级渠道。地缘政治风险上升会显著提高一国的投资风险,进而导致主权债务违约风险上升,最终引发主权信用评级下调。实证表明,地缘政治风险每增加1个单位,主权信用评级就下降1.472个单位,结果在1%的水平上显著。评级变动不仅是对违约概率的客观反映,更是向市场传递风险预警的信号。评级下调引发投资者对未来前景的担忧,使其倾向于将资金配置到风险更低的地区,从而导致被降级经济体的证券资本净流出,在网络中的地位随之下降。
其次是外汇风险暴露渠道。外汇风险暴露衡量了一国面临资产和负债“货币错配”而导致净资产层面的外汇风险。地缘政治风险上升加剧了汇率波动和贬值压力,在“货币错配”的情况下,经济体的资产负债表随之恶化。为了稳定本币价值,政府可能采取干预措施,但这进一步增加了外汇风险暴露。由于外汇风险暴露扩大了不确定性冲击的消极影响,当遭受地缘政治冲击时,风险厌恶型的投资者会减少对该国的证券投资,进而导致其加权入度中心度下降。数据显示,地缘政治风险每增加1单位,经济体的外汇风险暴露水平就上升0.414个单位,结果在5%的水平上显著。
这两个渠道揭示了一个深层逻辑:地缘政治风险实质上是对一国宏观稳定性的综合考验。评级下调反映的是制度与财政信用的受损,外汇风险暴露反映的是货币与资产负债表的脆弱。在国际资本流动网络中,这两者构成了投资者撤资的直观“风向标”。
非对称冲击效应
地缘政治风险的网络冲击并非均匀分布,其破坏力在不同类型经济体间呈现出显著的非对称性。
一方面,新兴经济体比发达经济体更易受冲击。发达经济体的资本市场已趋成熟,具备较强的风险抵御能力,其证券资本流动网络基本不受地缘政治风险的显著影响。相反,新兴经济体的资本市场发展较晚,防范风险能力较差,其证券资本流入来源和金额对地缘政治风险变动极为敏感。
另一方面,在资本开放度较低、制度质量较低、金融发展水平较低的经济体中,地缘政治风险的负面影响更为明显。资本约束增加了国际投资成本,使得这些经济体的金融市场对风险变动更加敏感;制度质量较低意味着政府公信力和产权保护较弱,交易法规不健全,投资者对风险的态度更为谨慎;金融发展水平较低则导致信息不对称和交易摩擦较高,难以提供多样化的资产配置组合来对冲风险。这些结构性短板,使得地缘政治风险一旦来袭,往往会演变为这些经济体资本流动的实质性危机。
研究启发与应对建议
这项研究为经济体在复杂格局中维护金融安全提供了重要启示。首先,需将地缘政治风险纳入宏观金融监测框架,建立应急机制以防风险通过资本网络蔓延。其次,既然信用评级和外汇暴露是核心传导渠道,就应着力提升主权信用质量、完善汇率机制并管理好货币错配,阻断风险传导。再次,鉴于高制度质量和强金融韧性能够显著对冲冲击,应持续优化营商环境、深化金融改革,降低信息不对称,避免资本恐慌性撤离。最后,应充分利用网络地位,深化与周边伙伴的金融合作,在危机时期形成互助缓冲。此外,鉴于资本开放度较低的经济体受冲击更为明显,保持适度的资本开放度、逐步放宽资本流动限制,同时完善制度法规、提高制度质量与金融发展水平、维护金融市场稳定运行,本身就是增强资本网络韧性的题中应有之义。
结语
在金融全球化日益加深的今天,地缘政治风险已深刻嵌入跨境投资的定价之中。该研究证明,地缘政治风险不仅会减少资本流入,更会重塑一国在全球资本网络中的位置,而主权信用与外汇风险正是关键的传导枢纽。对中国而言,面对复杂的外部环境,唯有保持宏观政策定力与汇率稳定,持续推进高水平制度型开放,把本土金融体系建得更稳固,才能在动荡的全球网络中保持资本的向心力与竞争力。