
 2026-09-26 10:32:21

核心观点
主权评级下调不仅提高政府融资成本,也可能通过主权评级上限规则压缩企业研发、专利产出和长期创新能力。
一、主权评级为何会传导到企业创新
人们谈论主权信用评级下调时,通常首先想到的是政府发债成本上升、资本外流或汇率压力。但主权评级的影响并不止于国家资产负债表,它还可能通过评级机构的“主权评级上限”规则,传导到企业融资和研发决策,最终使一国最需要长期投入的创新活动先被压缩。
Wang和Yang(2023)的研究揭示了一条隐蔽的传导链:主权信用评级会通过评级上限规则迫使企业削减创新投入。评级机构通常不会让本国企业的信用评级高于本国主权评级。当主权评级被下调时,原本评级已触及这一上限的企业,即使自身经营基本面没有同步恶化,也可能被动遭遇评级下调;而未卡在上限的企业则不必同步降级。作者利用这一制度安排,比较受冲击企业与未受冲击企业在主权降级前后的变化,发现企业信用评级每被动下调一档,研发支出平均下降约5.9%;专利申请数量和专利引用质量也分别下降约9.8%和8.7%。特别注意的是,专利引用质量下降意味着受到影响的并不是创新数量,企业未来科技成果的影响力也会受到损害。这个结果揭示了一个常被忽视的事实:主权评级不是单纯描述国家风险的标签,它还会改变企业的创新投入和产出。
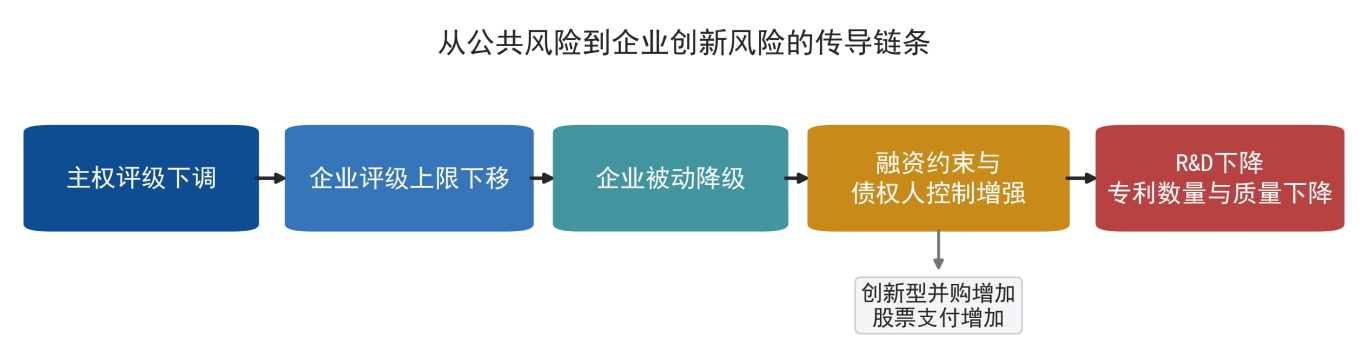
图1 主权评级向企业创新风险的传导机制
根据Wang和Yang(2023)的sovereign ceiling识别框架及机制分析整理绘制
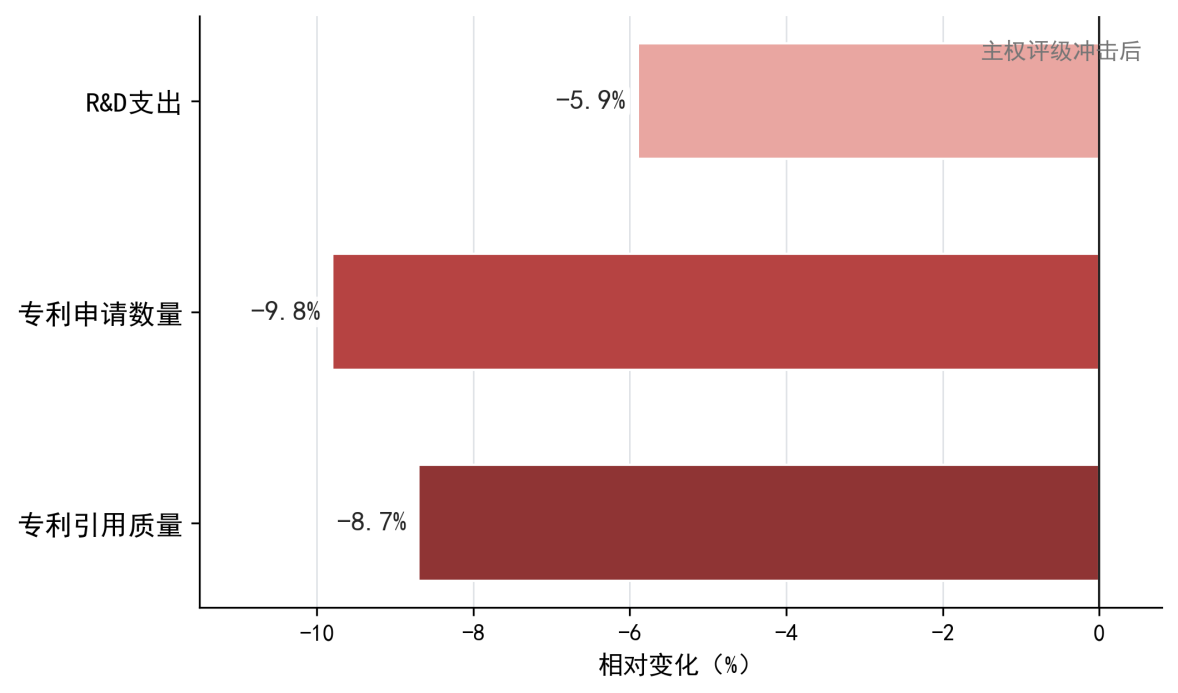
图2 主权评级冲击下企业创新投入与产出的相对变化
根据Wang和Yang(2023)报告的估计结果整理
二、为什么研发支出会成为最先被压缩的项目
研发最容易受到冲击,恰恰因为它最像一项“不能等”的长期投资。固定资产和设备(PPE)可以抵押,也可以延期购买;研发支出(R&D)却往往比PPE更难抵押、更具风险性、更容易被债权人视为不确定支出,并且会立即计入当期费用。当企业评级下降、外部融资收紧时,管理层和债权人首先关注的往往是现金流、利润指标和违约风险,而不是五年后的技术突破。于是,削减研发会成为短期内最直接、也最容易解释的选择。
这并不意味着企业会完全放弃创新。Wang 和 Yang 通过分析并购目标的专利持有情况和支付方式发现,受冲击企业并没有显著扩大总体并购规模,却更倾向于收购拥有专利的创新型目标,并减少现金支付、增加股票支付。企业并非停止追逐技术,而是在资金更紧、债权人约束更强的情况下,用外部收购部分替代内部研发。
用外部收购部分替代内部研发并不等同于等效替代。内部研发形成的是持续的技术积累、团队能力和组织学习;并购能够买到部分技术资产,却难以完全买到长期探索能力。研究中专利数量、专利质量和企业绩效的同步下降说明,企业可以通过并购缓冲创新收缩,却无法完全抵消研发削减的后果。
三、谁最容易受到主权评级冲击
值得警惕的是,这种影响集中在外部融资依赖高、成长机会多的企业身上。恰恰是最需要资本支持、最依赖未来技术回报的企业,对评级冲击最敏感。换言之,主权风险并非平均地压低所有企业,而更可能挤压那些本应承担产业升级和技术扩散任务的企业。
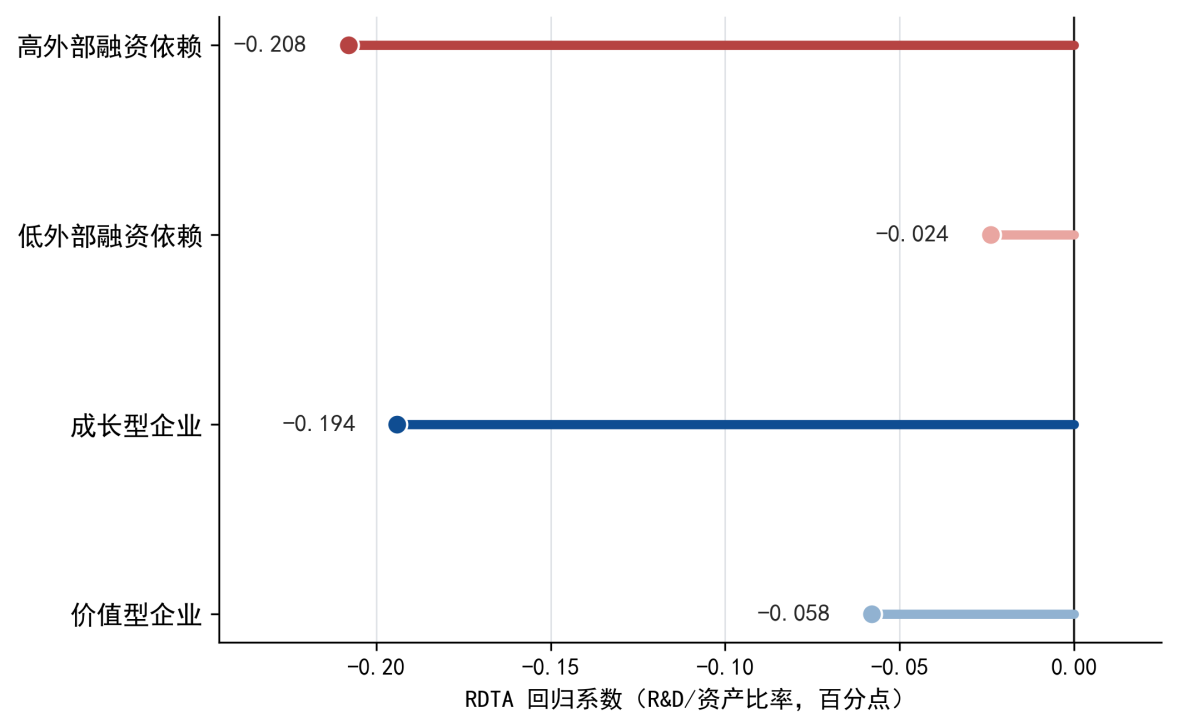
图3 不同类型企业对主权评级冲击的敏感度
根据Wang和Yang(2023)异质性回归结果整理
这也改变了我们理解主权评级的方式。讨论评级制度时,不能只问“评级是否准确”,还应该去探讨“评级规则会产生什么外部性”。即使一次主权评级下调准确反映了国家风险,评级上限仍可能把公共部门的风险传递给经营状况良好的私人企业,使国家层面的财政或金融压力演变为企业层面的创新收缩。评级变化的潜在风险因而值得与评级本身的准确性同样受到重视。
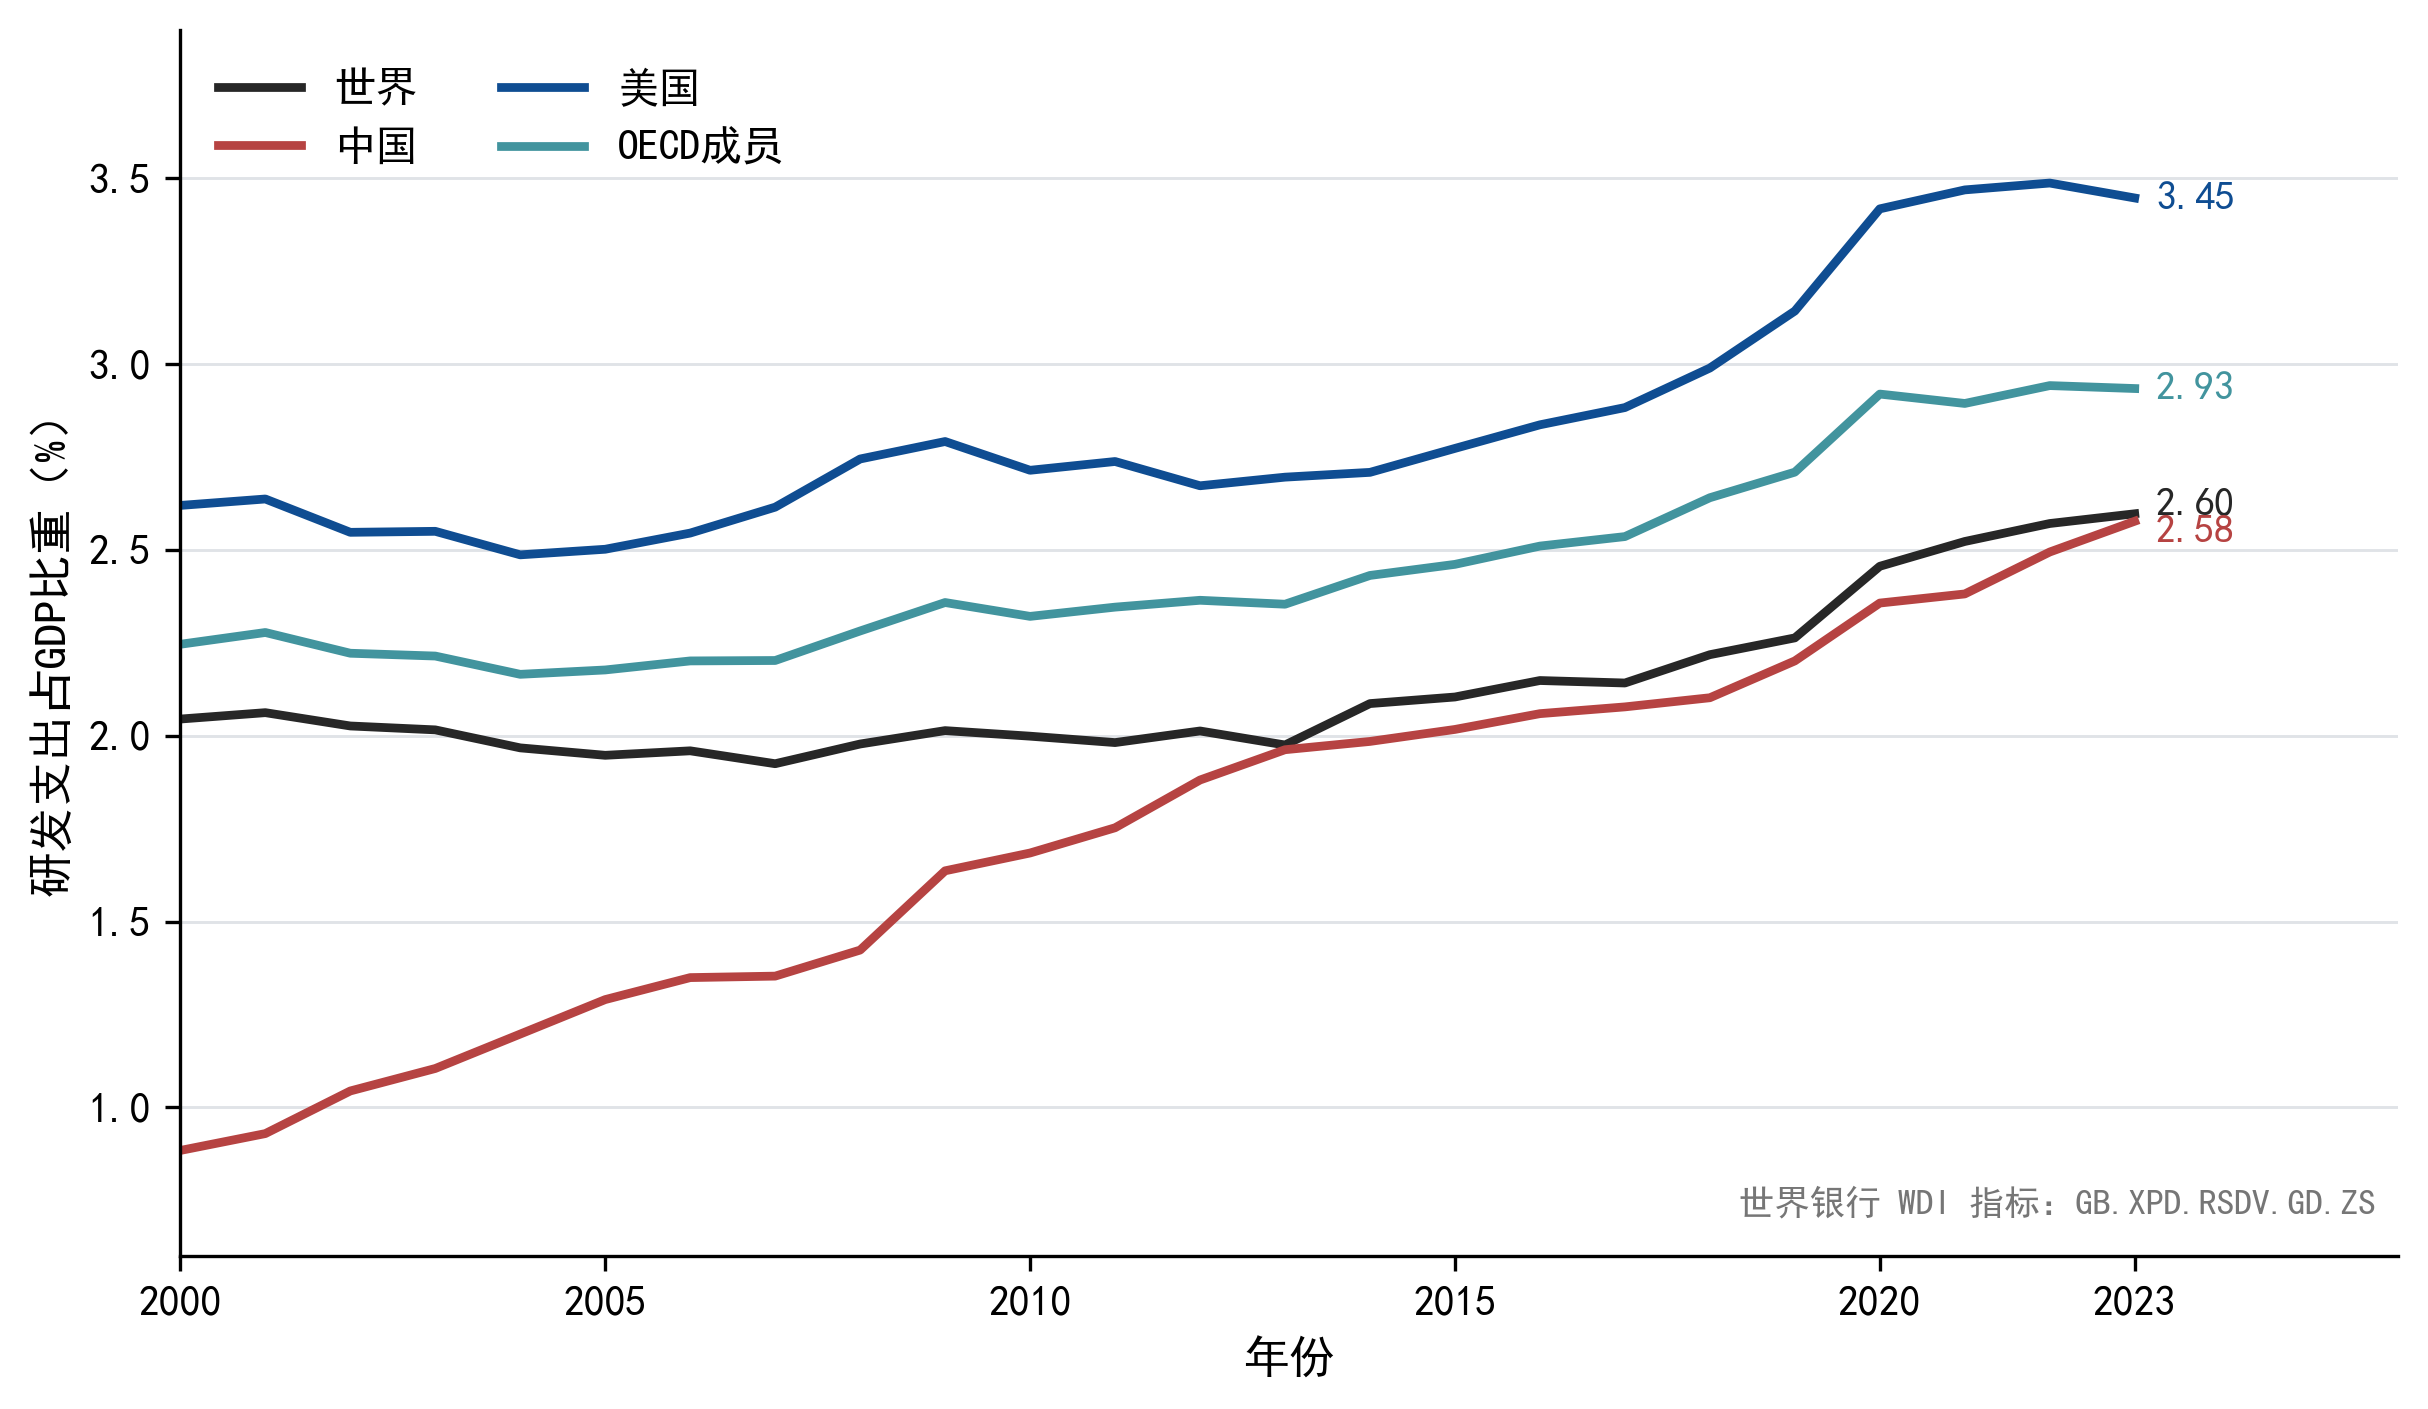
图4 全球研发投入强度的长期水平
四、证据边界与政策含义
以上分析并不意味着应把所有创新下降都归咎于评级机构。主权降级通常发生在宏观压力和金融紧张时期,企业创新收缩也可能受到银行体系、政府财政、资本流动和市场需求变化的共同影响。
Wang和Yang的DiD、动态趋势和安慰剂检验显著增强了因果解释,但是这一发现的普适性仍需谨慎对待。文中的样本主要覆盖大型、国际化、具有公开评级的上市企业,外部有效性不一定适用于中小企业或无评级企业。
不过,文章的核心提醒仍然明确:维护主权信用并不只是宏观稳定目标,也是创新政策的一部分。一个国家若希望企业持续投入长期技术项目,除了补贴研发和保护知识产权,还需要降低主权风险向企业融资环境传导的强度,发展长期资本、完善信用增级工具,并为高成长企业提供更稳定的融资渠道。否则,当主权评级下调时,被压缩的可能不只是当期投资,而是未来的技术能力。
参考文献
1. Rui Wang, Shijie Yang,Credit ratings and firm innovation: Evidence from sovereign downgrades,Journal of Banking & Finance,Volume 148,2023,106719,ISSN 0378-4266.
数据来源
1. World Bank. World Development Indicators. “Research and development expenditure (% of GDP),” indicator GB.XPD.RSDV.GD.ZS. Data accessed September 8, 2026; last updated July 13, 2026.
2. OECD. “Gross domestic spending on R&D.” OECD Data, indicator definition and complementary reference for cross-country R&D intensity.