
 2026-10-06 10:40:40

欧洲国家信用的排名正在变化
十多年前,欧洲的信用地图似乎没有太多悬念。德国、法国等传统大国位于中心,而葡萄牙、西班牙等南欧国家则被视为财政脆弱的边缘。欧债危机期间,葡萄牙一度需要国际援助,西班牙银行体系也承受着巨大压力。在当时的市场叙事中,国家规模、政治地位与信用等级似乎天然联系在一起。
进入2026年,这张地图似乎开始有所变化。2026年09月05日07时56分,葡萄牙政府发布公告,惠誉将葡萄牙长期主权信用评级由A上调至A+,与法国处入同一个评级档;欧洲信用评级机构Scope将西班牙长期评级上调至A+。与此同时,法国虽然仍保持A+,但高赤字、高债务以及改革执行困难正在削弱其传统信用优势。
可见,欧洲综合国力并未发生简单的南北逆转,但国家信用的排序标准正在变化。传统大国身份不再自动带来评级优势,财政纪律、增长能力和政策执行力成为新的分水岭。
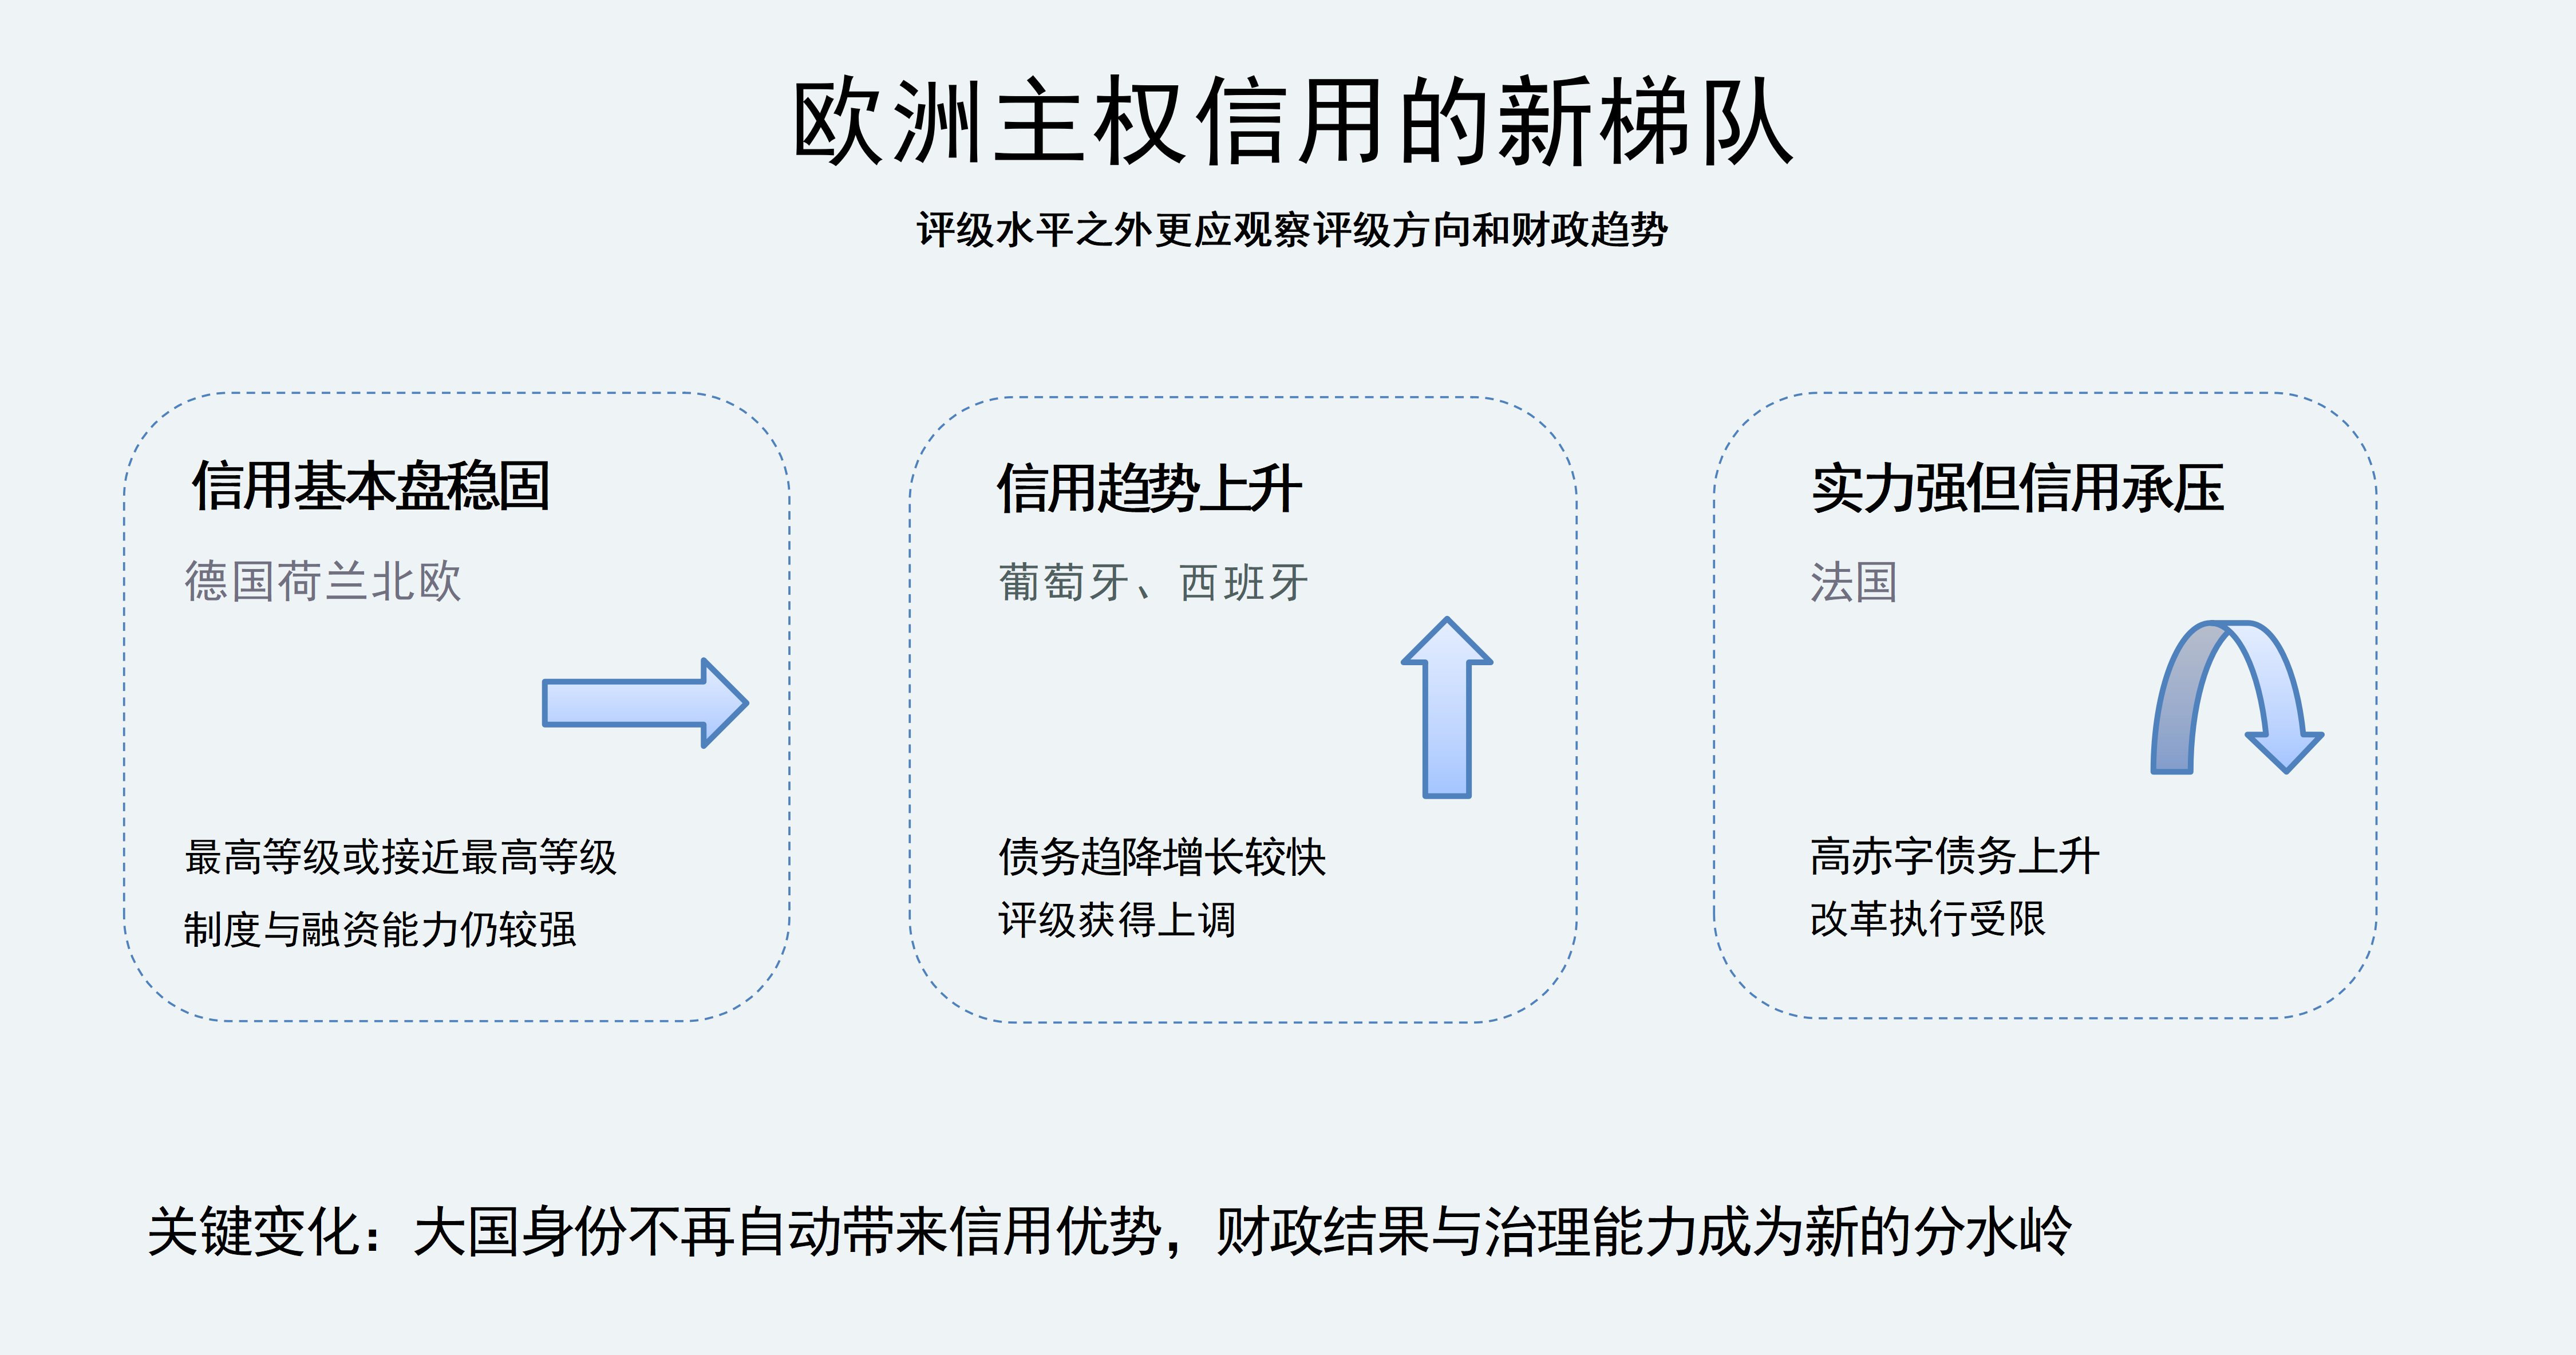
图1 欧洲主权信用的新梯队
2026年9月,惠誉将葡萄牙主权信用评级由A上调至A+,展望稳定。这是葡萄牙两年内获得的第四次主权评级上调(多家评级机构累计)。按照惠誉口径,葡萄牙由此进入与法国、比利时等国家相同的评级档。从惠誉所发布的评级来看,目前欧元区只有六个国家的评级高于葡萄牙。然而,这一变化并不是孤立事件。在此之前,标普已经于2025年两次上调葡萄牙主权评级。2026年9月11日,Scope又将西班牙长期主权评级上调至A+,展望稳定。南欧国家的信用改善似乎已从个别事件逐渐形成趋势。
反观法国,其2026年的评级虽并未继续下降。惠誉和标普均给予法国A+和稳定展望,但穆迪对法国的Aa3评级则持负面展望,Scope对其AA-评级也给予负面展望。因此,所谓法国掉队,指的不是法国本轮再次遭到降级,而是它与南欧国家之间的信用距离正在缩小,部分机构口径下甚至已经被追平。
关键问题是:一个国家的综合实力与主权信用之间,为什么会出现如此明显的错位?答案不在传统大国身份,而在债务方向、增长质量和政策可信度。
当然,不同评级机构的方法和符号体系并不完全相同,不能简单把惠誉、标普、穆迪和Scope的评级机械拼成一张绝对榜单。更合理的观察方式应是同时考察评级水平、评级方向、评级展望以及背后的财政趋势。
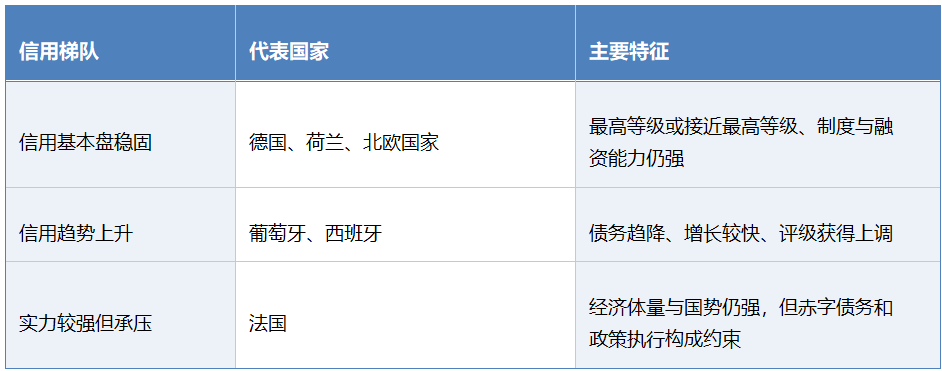
表1 欧洲主权信用的三个梯队
第一梯队:信用基本盘仍然稳固。德国、荷兰、瑞士及部分北欧国家仍然占据最高或接近最高的评级区间。长期积累的财政信誉、较强的国内储蓄和稳定的政策体系,使这些国家在能源冲击、老龄化和国防支出上升的环境中仍保持较强融资能力。
第二梯队:信用趋势正在上升。葡萄牙和西班牙并非低债务国家,但它们的债务和财政指标正在向有利方向变化。评级机构关注的不只是债务有多高,也关注债务是在上升还是下降、政府能否控制赤字,以及增长能否改善偿债能力。
第三梯队:综合实力较强但信用承压。法国拥有远强于葡萄牙的经济、军事、科技与外交能力,但政府债务率继续上升,财政赤字明显高于欧盟标准,政治分裂又增加了改革的不确定性。这张新榜单排的不是国家大小,而是政府偿债能力和政策可信度。
葡萄牙是本轮信用格局变化中最具代表性的国家。欧盟统计局数据显示,2025年葡萄牙实现相当于GDP约0.7%的财政盈余,政府债务率由2022年的111.2%降至2025年的89.7%,三年下降超过21个百分点。欧盟委员会预计,葡萄牙债务率还将继续下降,2026年降至87.6%,2027年进一步降至86.0%。
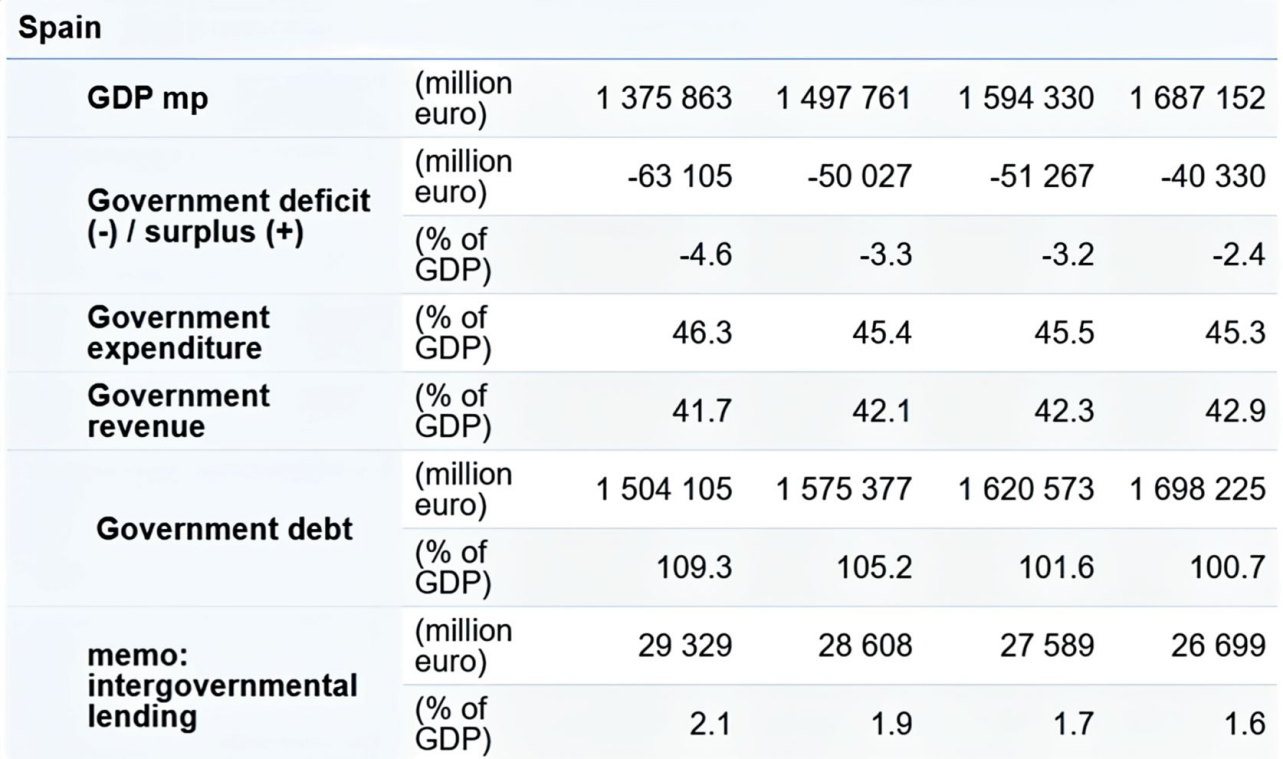
图2 欧盟统计局:2025年欧盟财政赤字与政府债务数据
惠誉此次上调主要强调三点:债务率持续下降、财政表现强于同评级国家,以及政府对财政纪律保持较强承诺。葡萄牙的经验表明,即使债务存量仍高,只要经济能够增长、财政保持平衡、债务率形成可验证的下降趋势,国家信用就可能明显改善。
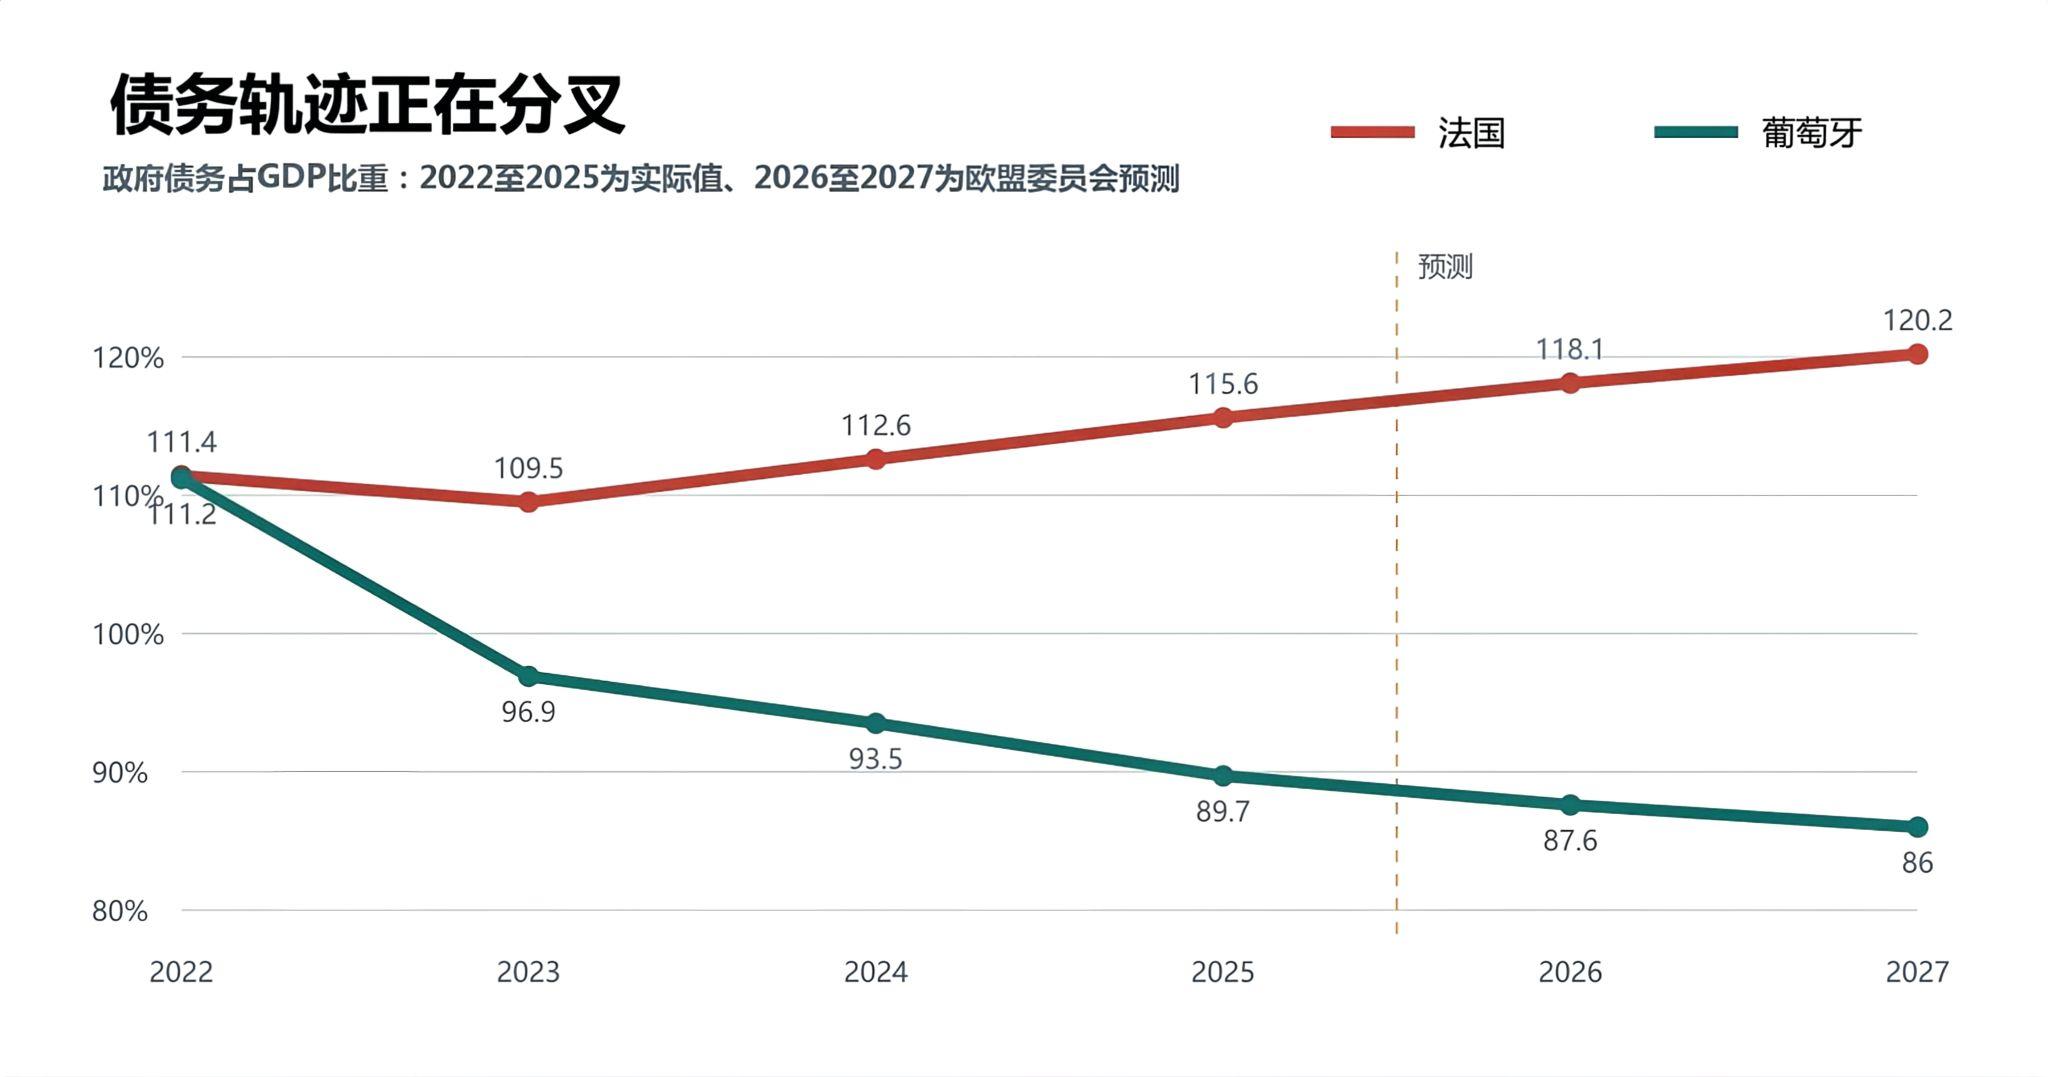
图3 法国与葡萄牙政府债务轨迹
需要准确理解的是,葡萄牙追平的不是法国的综合国力,而是惠誉所衡量的政府信用区间。评级相同不意味着产业、军事实力与国际影响力相同。
据西班牙国库公布的信息,欧洲评级机构Scope于2026年9月将西班牙长期主权信用评级上调至A+,评级展望为稳定。展望稳定。这一变化背后是经济增长和财政指标的同步改善。欧盟委员会预计,西班牙2026年实际GDP增长2.4%,财政赤字约为GDP的2.4%,政府债务率则由2025年的100.7%降至2026年的99.6%,2027年进一步降至98.9%。西班牙仍面临失业率偏高、债务规模较大以及议会碎片化等问题,但经济增长、就业和财政收入正在形成相对积极的循环。葡萄牙与西班牙的共同点不是已经解决所有结构性难题,而是能够向市场提供可以验证的改善趋势。
法国面临的并不是绝对国力衰落,而是国力与信用之间的脱节。它仍拥有欧洲领先的经济规模、较完整的工业和金融体系、核力量、全球军事投送能力以及联合国安理会常任理事国席位。欧元的国际货币地位和深厚的国内资本市场,也为法国政府融资提供了重要支撑。
然而,主权评级关心的不是一个国家拥有多少航母、核武器或跨国企业,而是政府能否持续偿还债务。欧盟统计局数据显示,法国2025年财政赤字相当于GDP的5.1%,政府债务率由2024年的112.6%上升至2025年的115.6%。这与葡萄牙债务率持续下降形成鲜明对比,法国债务负担仍在增加。
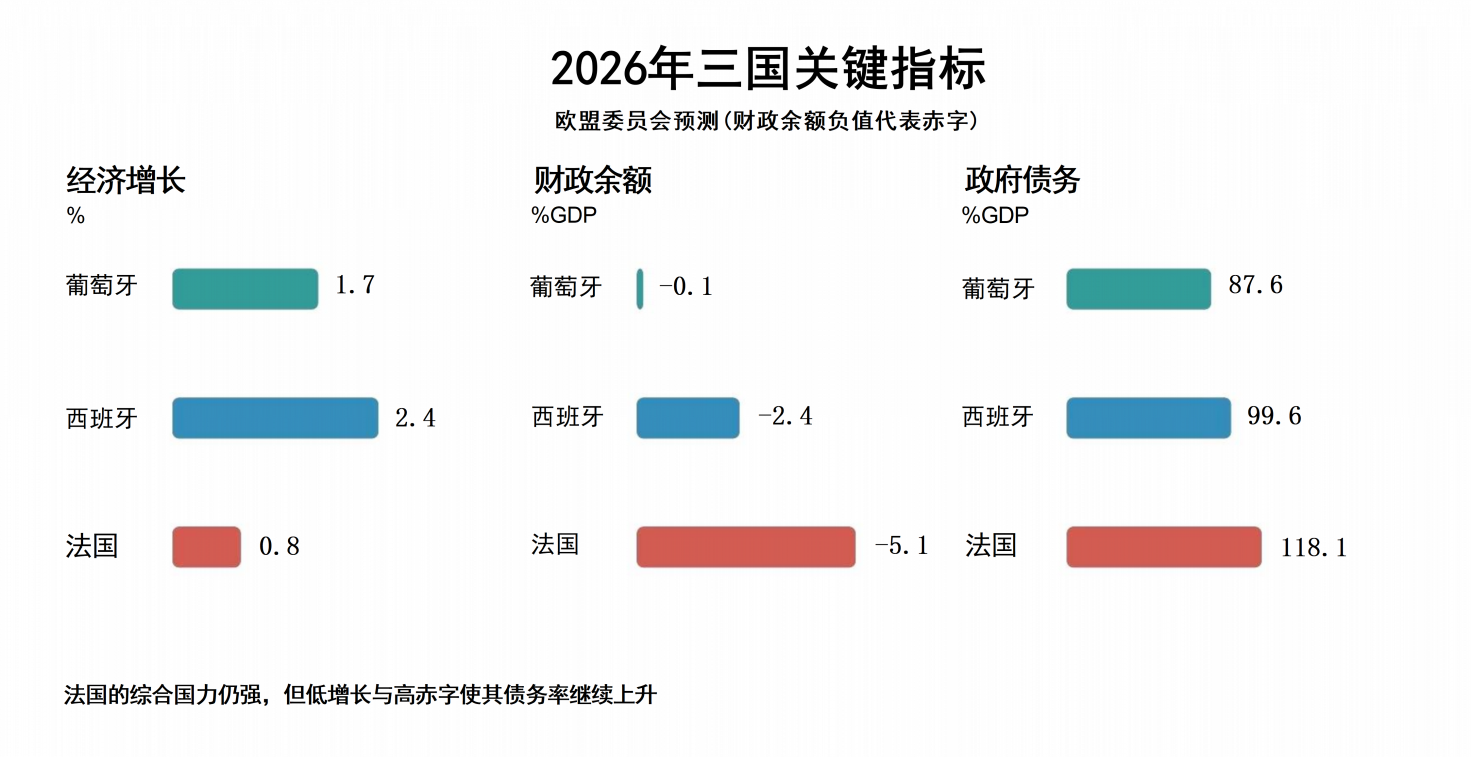
图4 2026年葡萄牙、西班牙与法国关键指标(欧盟委员会预测值)
欧盟委员会预计,法国2026年实际经济增长仅为0.8%,财政赤字仍为GDP的5.1%,政府债务率升至118.1%;若政策没有明显变化,2027年债务率可能达到120.2%,财政赤字扩大至5.7%。低增长、高赤字与不断增加的利息支出相互强化,使财政调整更加困难。
法国养老金、医疗、公共服务和社会福利形成较强支出刚性,削减支出的方案容易遭遇社会阻力。议会政治日益碎片化,又使政府难以围绕增税、削减支出或延迟退休形成稳定多数。法国并非缺少国家资源,而是越来越难以就资源如何分配、赤字如何削减以及改革成本由谁承担形成政治共识。法国的真正风险不是短期失去偿债能力,而是缺少一条足够可信的债务稳定路径。大国光环能够提供融资缓冲,却不能永久替代财政调整。
综上所述,我们可以得知,新排名排的是治理可信度。欧洲主权信用格局的变化,并不意味着南欧已经在综合国力上超过法国。主权评级主要衡量政府偿债能力、财政和债务可持续性、融资能力、制度稳定性以及政策可信度等一系列指标。它不能完整衡量军事力量、产业体系、科技能力、人口规模和外交影响力。但是,主权信用虽然不是国势的全部,却是国势能够维持多久的重要财政底座。如果一个国家长期维持高赤字和不断上升的债务,利息支出最终会挤压国防、产业、教育和科技投入,进而削弱综合国力。因此,主权评级虽不是完整的国力排名,却能检验国家战略是否拥有可持续的财政支撑。它关乎一个国家能否把经济增长转化为稳定的财政收入、能否把改革承诺转化为可以观察的债务下降、能否在政治分歧中维持政策的连续性和可信度。
葡萄牙和西班牙的上升说明,昔日危机国家可以通过增长、财政纪律和债务下降重新建立信用;法国的相对掉队则表明,历史地位、经济规模和国际影响力不能永久替代财政改革。欧洲传统的核心与边缘信用结构正在松动。
数据来源
1、葡萄牙政府:惠誉将葡萄牙评级由 A 上调至 A+
https://portugal.govNaN/pt/gc25/comunicacao/comunicados/fitch-sobe-rating-de-portugal-de-a-para-a
2、法国国库署:法国主权信用评级
https://www.aft.gouv.fr/en/frances-credit-ratings
3、西班牙国库:西班牙主权信用评级信息
https://www.tesoro.es/en/deuda-publica/informacion-inversores
4、欧盟统计局:2025 年欧盟财政赤字与政府债务https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-22042026-ap
5、欧盟委员会:葡萄牙经济预测
6、欧盟委员会:西班牙经济预测
7、欧盟委员会:法国经济预测